Reverse-Charge: auf deinen Rechnungen und bei Ausgaben aus dem Ausland
Wann die Steuerschuld auf den Leistungsempfänger übergeht, was auf die Rechnung gehört, und wie du Leistungen aus dem Ausland in Norman richtig buchst.
Aktualisiert
Was ist Reverse-Charge?
Beim Reverse-Charge-Verfahren (Umkehr der Steuerschuld) schuldet nicht der leistende Unternehmer, sondern der Leistungsempfänger die Umsatzsteuer. Als Leistende:r stellst du die Rechnung ohne Umsatzsteuer aus, und dein Geschäftskunde führt die Steuer in seinem Land ab. Als Empfänger:in einer Leistung aus dem Ausland gilt das umgekehrt: Du schuldest die deutsche Umsatzsteuer und ziehst sie in der Regel zugleich als Vorsteuer ab.
Deine Rechnungen: Wann gilt es?
Typisch bei Dienstleistungen an Unternehmen im EU-Ausland, etwa Beratung, Software oder Design. Voraussetzung ist eine gültige USt-IdNr. deines Kunden. Für Unternehmen außerhalb der EU gilt bei den meisten Dienstleistungen: Der Umsatz ist am Ort des Empfängers steuerbar, du berechnest keine deutsche Umsatzsteuer.
Warenlieferungen an EU-Unternehmen sind steuerfreie innergemeinschaftliche Lieferungen, Lieferungen in Länder außerhalb der EU steuerfreie Ausfuhrlieferungen. Auch hier steht keine Umsatzsteuer auf der Rechnung.
Was muss auf die Rechnung?
- keine deutsche Umsatzsteuer
- der Hinweis „Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG)“ beziehungsweise „Reverse Charge, Art. 196 MwSt-Richtlinie 2006/112/EG“
- deine USt-IdNr. und die deines Kunden
In Norman wählst du beim Kunden das Land und trägst seine USt-IdNr. ein. Norman lässt die Umsatzsteuer weg, setzt den Hinweis automatisch auf die Rechnung und berücksichtigt den Umsatz in der UStVA und in der Zusammenfassenden Meldung. Fehlt eine der beiden USt-IdNr., weist Norman dich darauf hin: Reverse-Charge an ein EU-Unternehmen gilt nur, wenn beide auf der Rechnung stehen. Lies Warum sehe ich keine Zusammenfassende Meldung?.
Deine Ausgaben: Leistungen aus dem Ausland buchen
Software-Abos, Werbung, Hosting oder Freelancer aus dem Ausland stellen dir oft eine Rechnung ohne Umsatzsteuer. Dann schuldest du die deutsche Umsatzsteuer nach § 13b UStG. Norman erledigt das in der UStVA, wenn die Transaktion richtig gesetzt ist:
- Öffne die Ausgabe in der Buchhaltung.
- Setze im Abschnitt Steuer & USt. das Lieferantenland: Deutschland, In der Europäischen Union oder Außerhalb der Europäischen Union.
- Beantworte Wurde USt berechnet? so, wie es auf der Rechnung steht.
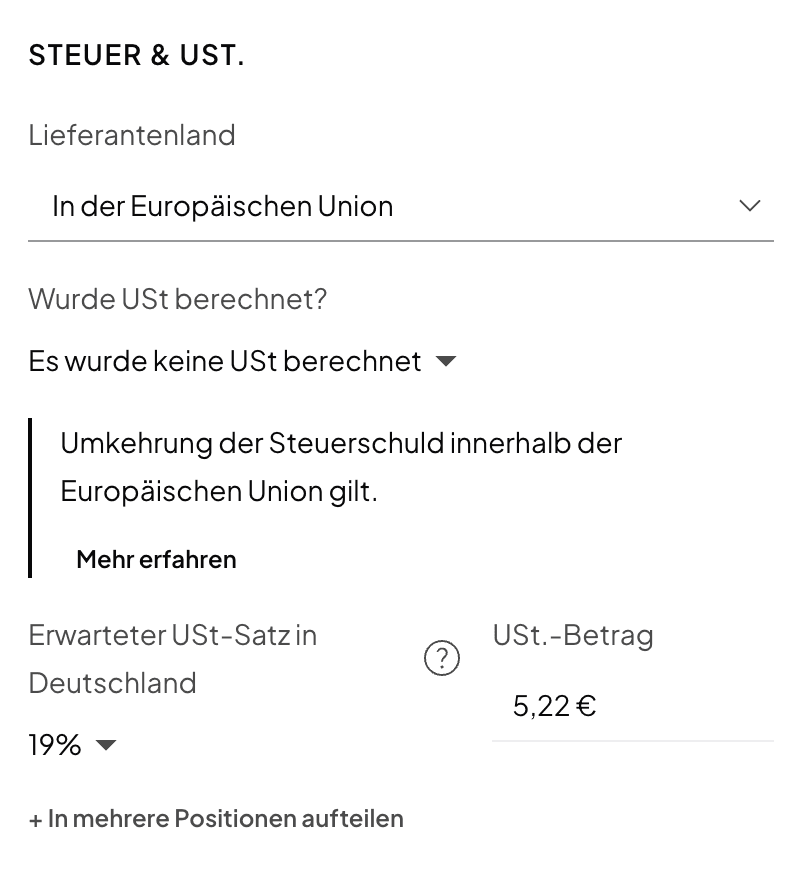
Norman zeigt dir direkt unter den Feldern, wie die Ausgabe behandelt wird:
| Fall | Was du wählst | Was Norman in der UStVA macht |
|---|---|---|
| Dienstleistung von einem EU-Anbieter ohne USt | In der EU, Es wurde keine USt berechnet | Meldet den Nettobetrag als § 13b-Leistung (Kennzahl 46) und zieht die Steuer als Vorsteuer wieder ab (Kennzahl 67). Bei vollem Vorsteuerabzug bleibt die Zahllast null |
| Dienstleistung von einem Anbieter außerhalb der EU ohne USt | Außerhalb der EU, Es wurde keine USt berechnet | Meldet den Nettobetrag als § 13b-Leistung aus dem Drittland (Kennzahl 84) und die Vorsteuer in Kennzahl 67 |
| Ware von einem EU-Lieferanten ohne USt | In der EU, Verkaufstyp Waren, Es wurde keine USt berechnet | Meldet einen innergemeinschaftlichen Erwerb (Kennzahl 89 bei 19 %, 93 bei 7 %) und die Vorsteuer dazu |
| Ware aus einem Land außerhalb der EU | Außerhalb der EU, Verkaufstyp Waren | Die beim Zoll gezahlte Einfuhrumsatzsteuer ist als Vorsteuer abziehbar (Kennzahl 62) |
| Rechnung mit deutscher USt | Deutsche USt wurde berechnet | Normale Vorsteuer wie bei einer inländischen Ausgabe (Kennzahl 66) |
| Rechnung mit ausländischer USt | Ausländische USt wurde berechnet | Keine Vorsteuer. Ausländische Umsatzsteuer kannst du nur im Kaufland zurückholen. Die Ausgabe bleibt brutto |
Kleinunternehmer:innen
Auch als Kleinunternehmer:in schuldest du bei Leistungen aus dem Ausland die deutsche Umsatzsteuer nach § 13b UStG, ohne sie als Vorsteuer abziehen zu können. Für solche Monate gibst du eine UStVA ab. Der Klein-Tarif deckt diese Fälle ab. Lies Tarife, Abo verwalten und kündigen.
Häufige Fehler
- Eine Auslandsrechnung ohne USt wird mit 19 % wie eine inländische Ausgabe gebucht. Dann zieht Norman Vorsteuer ab, die du nie gezahlt hast. Setze das Lieferantenland und Es wurde keine USt berechnet.
- Ausländische Umsatzsteuer, etwa aus Österreich, wird als deutsche USt erfasst. Wähle Ausländische USt wurde berechnet.
- Das Lieferantenland fehlt. Dann behandelt Norman die Ausgabe als inländisch.
- Die Zusammenfassende Meldung für Leistungen an EU-Unternehmen wird vergessen. Norman erstellt sie, sobald es meldepflichtige Umsätze gibt.
Wenn du unsicher bist, frag den Copilot: Wie funktioniert das Reverse-Charge-Verfahren? Er kennt deine Transaktionen.
Verwandte Artikel
Norman übernimmt die operative Finanzarbeit
Rechnungen, Belege, Buchhaltung und Steuern in einem Workflow: Starte kostenlos.