
Steuerkalender 2027 und 2026: alle Steuertermine für GmbH, UG und Selbstständige
Alle Steuertermine 2027 und die restlichen 2026 auf einen Blick: UStVA, ZM, Vorauszahlungen, Gewerbesteuer und Jahreserklärungen für GmbH, UG und Selbstständige. Mit allen Verschiebungen (11. Januar, 18. Mai, 2. August 2027), Dauerfristverlängerung, Zuschlägen und der Rückkehr der Monatsmeldung für Gründer.
- Kategorie
- Steuern
- Aktualisiert
- Autor:in
- Diana Chebotareva
Die nächsten Steuertermine sind der 10. Dezember 2026 (UStVA November, Einkommen- und Körperschaftsteuer-Vorauszahlung), der 31. Dezember 2026 (Offenlegung des Jahresabschlusses 2025) und der 11. Januar 2027 (UStVA Dezember und 4. Quartal). 2027 verschieben sich vier UStVA-Termine, zwei ZM-Termine und zwei Gewerbesteuer-Termine, die Jahreserklärungen 2026 sind ohne Steuerberater am 2. August 2027 fällig.
Der Kalender gilt für GmbH, UG, Gewerbetreibende und Freiberufler mit Geschäftsjahr gleich Kalenderjahr. Alle Daten sind schon auf den nächsten Werktag nach Wochenende und bundesweitem Feiertag angepasst (§ 108 Abs. 3 AO).
Das Wichtigste in Kürze
- UStVA: am 10. des Folgemonats. 2027 verschoben auf den 11. Januar, 12. April, 12. Juli und 11. Oktober.
- Vorauszahlungen: Einkommen- und Körperschaftsteuer am 10. März, Juni, September und Dezember, Gewerbesteuer 2027 am 15. Februar, 18. Mai, 16. August und 15. November.
- Jahreserklärungen 2026: ohne Steuerberater bis 2. August 2027, mit Steuerberater bis 29. Februar 2028.
- Neu 2027: Gründer melden die UStVA im Gründungs- und Folgejahr nach heutigem Stand wieder monatlich.
- Zuschläge: zu spät gezahlt kostet 1 % im Monat (Säumniszuschlag), zu spät abgegeben mindestens 25 € im Monat (Verspätungszuschlag).
Die nächsten Termine: Dezember 2026 bis März 2027
| Datum | Termin | Für wen? |
|---|---|---|
| Do, 10. Dezember 2026 | UStVA November · Einkommen- und Körperschaftsteuer-Vorauszahlung Q4 | alle USt-Pflichtigen · Selbstständige, GmbH, UG |
| Do, 31. Dezember 2026 | Offenlegung Jahresabschluss 2025 | GmbH, UG |
| Mo, 11. Januar 2027 | UStVA Dezember 2026 und Q4 2026 | Monats- und Quartalszahler |
| Mo, 25. Januar 2027 | ZM Q4 2026 | EU-B2B-Verkäufer |
| Mi, 10. Februar 2027 | UStVA Januar · Antrag Dauerfristverlängerung und Sondervorauszahlung | Monatszahler |
| Mo, 15. Februar 2027 | Gewerbesteuer-Vorauszahlung Q1 | Gewerbe, GmbH, UG |
| Mi, 10. März 2027 | UStVA Februar · Einkommen- und Körperschaftsteuer-Vorauszahlung Q1 | alle USt-Pflichtigen · Selbstständige, GmbH, UG |
Wer 2026 eine Dauerfristverlängerung hat, meldet die UStVA November am 11. Januar 2027 und die UStVA Dezember am 10. Februar 2027.
Steuerkalender 2027: alle Termine im Überblick
| Monat | Datum | Termin |
|---|---|---|
| Januar | Mo, 11. | UStVA Dezember/Q4 2026 |
| Januar | Mo, 25. | ZM Q4 2026 |
| Februar | Mi, 10. | UStVA Januar · Dauerfristverlängerung + Sondervorauszahlung (Monatszahler) |
| Februar | Mo, 15. | Gewerbesteuer-Vorauszahlung Q1 |
| März | Mi, 10. | UStVA Februar · Einkommensteuer- und KSt-Vorauszahlung Q1 |
| April | Mo, 12. | UStVA Q1/März · Dauerfristverlängerung (Quartalszahler) |
| April | Mo, 26. | ZM Q1 |
| Mai | Mo, 10. | UStVA April |
| Mai | Di, 18. | Gewerbesteuer-Vorauszahlung Q2 (nach Pfingstmontag) |
| Juni | Do, 10. | UStVA Mai · Einkommensteuer- und KSt-Vorauszahlung Q2 |
| Juli | Mo, 12. | UStVA Q2/Juni |
| Juli | Mo, 26. | ZM Q2 |
| August | Mo, 2. | Einkommensteuer, EÜR, USt-Jahreserklärung, GewSt, KSt 2026 (ohne Steuerberater) |
| August | Di, 10. | UStVA Juli |
| August | Mo, 16. | Gewerbesteuer-Vorauszahlung Q3 |
| September | Fr, 10. | UStVA August · Einkommensteuer- und KSt-Vorauszahlung Q3 |
| Oktober | Mo, 11. | UStVA Q3/September |
| Oktober | Mo, 25. | ZM Q3 |
| November | Mi, 10. | UStVA Oktober |
| November | Mo, 15. | Gewerbesteuer-Vorauszahlung Q4 |
| Dezember | Fr, 10. | UStVA November · Einkommensteuer- und KSt-Vorauszahlung Q4 |
| Dezember | Fr, 31. | Offenlegung Jahresabschluss 2026 (GmbH, UG) |
Was sich 2027 verschiebt
2027 fallen vier UStVA-Termine und zwei ZM-Termine auf ein Wochenende, dazu verschiebt Pfingsten einen Gewerbesteuer-Termin:
| Termin | Regulär 2027 | Tatsächliche Frist | Grund |
|---|---|---|---|
| UStVA Dezember 2026 / Q4 2026 | 10. Januar (So) | 11. Januar 2027 | Wochenende |
| UStVA März / Q1 2027 | 10. April (Sa) | 12. April 2027 | Wochenende |
| UStVA Juni / Q2 2027 | 10. Juli (Sa) | 12. Juli 2027 | Wochenende |
| UStVA September / Q3 2027 | 10. Oktober (So) | 11. Oktober 2027 | Wochenende |
| ZM Q1 2027 | 25. April (So) | 26. April 2027 | Wochenende |
| ZM Q2 2027 | 25. Juli (So) | 26. Juli 2027 | Wochenende |
| Gewerbesteuer Q2 | 15. Mai (Sa) | 18. Mai 2027 | Wochenende + Pfingstmontag (17. Mai) |
| Gewerbesteuer Q3 | 15. August (So) | 16. August 2027 | Wochenende |
| Jahreserklärungen 2026 | 31. Juli (Sa) | 2. August 2027 | Wochenende |
Der Mai-Termin wird am ehesten übersehen: Der 15. Mai 2027 ist ein Samstag, der Montag danach Pfingstmontag. Die Gewerbesteuer-Vorauszahlung ist deshalb erst am Dienstag, dem 18. Mai 2027 fällig. Fronleichnam am 27. Mai 2027 gilt nur in Teilen Deutschlands.
Gründer melden 2027 wieder monatlich. Für 2021 bis 2026 war die Monatspflicht für Neugründer ausgesetzt (§ 18 Abs. 2 Satz 6 UStG). Ab 2027 gilt nach heutigem Stand wieder § 18 Abs. 2 Satz 4 UStG: Im Gründungsjahr und im Folgejahr gibst du die UStVA jeden Monat ab. Gründest du 2027 eine GmbH oder UG, sind das 12 statt 4 Meldungen im Jahr.
Einkommensteuer: Jahreserklärung und Vorauszahlungen
Ohne Steuerberater muss die Einkommensteuererklärung bis Ende Juli beim Finanzamt sein, mit Steuerberater oder Lohnsteuerhilfeverein bis Ende Februar des übernächsten Jahres:
| Steuerjahr | ohne Steuerberater | mit Steuerberater |
|---|---|---|
| 2025 | 31. Juli 2026 | 1. März 2027 (der 28. Februar ist ein Sonntag) |
| 2026 | 2. August 2027 (der 31. Juli ist ein Samstag) | 29. Februar 2028 (2028 ist ein Schaltjahr) |
Für Selbstständige ist die Abgabe Pflicht, auch bei Verlust. Dazu gehören die Anlage EÜR und, wenn du gewerblich tätig bist, die Gewerbesteuererklärung. Alle Abgabefristen mit Sonderfällen stehen im Guide Steuererklärung Fristen 2026 und 2027.
Hattest du im Vorjahr mindestens 400 € Einkommensteuer zu zahlen, setzt das Finanzamt vierteljährliche Vorauszahlungen fest, immer am 10. März, Juni, September und Dezember. 2026 und 2027 fällt keiner dieser Tage auf ein Wochenende. Sinkt dein Gewinn, stellst du einen Antrag auf Herabsetzung, wie im Guide zur Steuervorauszahlung für Selbstständige beschrieben.
Umsatzsteuervoranmeldung (UStVA) 2026 und 2027
Die UStVA ist bis zum 10. des Folgemonats fällig. Maßgeblich ist der Eingang beim Finanzamt über ELSTER. Den Rhythmus bestimmt die Umsatzsteuer des Vorjahres (§ 18 Abs. 2 UStG):
| Umsatzsteuer im Vorjahr | Abgabe-Rhythmus |
|---|---|
| über 9.000 € | monatlich |
| 2.000 bis 9.000 € | vierteljährlich |
| bis 2.000 € | das Finanzamt kann dich befreien, dann nur die Jahreserklärung |
| Gründungsjahr und Folgejahr (ab 2027) | monatlich |
| Kleinunternehmer | keine UStVA |
Monatszahler (ohne Dauerfristverlängerung):
| Voranmeldungszeitraum | Frist 2026 | Frist 2027 |
|---|---|---|
| Dezember des Vorjahres | 12. Januar 2026 | 11. Januar 2027 |
| Januar | 10. Februar 2026 | 10. Februar 2027 |
| Februar | 10. März 2026 | 10. März 2027 |
| März | 10. April 2026 | 12. April 2027 |
| April | 11. Mai 2026 | 10. Mai 2027 |
| Mai | 10. Juni 2026 | 10. Juni 2027 |
| Juni | 10. Juli 2026 | 12. Juli 2027 |
| Juli | 10. August 2026 | 10. August 2027 |
| August | 10. September 2026 | 10. September 2027 |
| September | 12. Oktober 2026 | 11. Oktober 2027 |
| Oktober | 10. November 2026 | 10. November 2027 |
| November | 10. Dezember 2026 | 10. Dezember 2027 |
Quartalszahler (ohne Dauerfristverlängerung):
| Quartal | Frist 2026 | Frist 2027 |
|---|---|---|
| Q4 des Vorjahres | 12. Januar 2026 | 11. Januar 2027 |
| Q1 | 10. April 2026 | 12. April 2027 |
| Q2 | 10. Juli 2026 | 12. Juli 2027 |
| Q3 | 12. Oktober 2026 | 11. Oktober 2027 |
Schonfrist, Rhythmus und Strafen im Detail erklärt der Guide Umsatzsteuer-Fristen. Die Meldung selbst gibst du am schnellsten mit einer UStVA-Software, die direkt beim Finanzamt einreicht.
Dauerfristverlängerung: einen Monat mehr Zeit
Mit einer Dauerfristverlängerung verschiebt das Finanzamt alle UStVA-Fristen um einen Monat: Aus dem 10. des Folgemonats wird der 10. des übernächsten Monats. Der Antrag läuft über ELSTER und gilt, bis du ihn widerrufst. Monatszahler melden und zahlen jedes Jahr eine Sondervorauszahlung.
| Monatszahler | Quartalszahler | |
|---|---|---|
| Antrag bzw. Sondervorauszahlung bis | 10. Februar 2026 · 10. Februar 2027 | 10. April 2026 · 12. April 2027 |
| Sondervorauszahlung | ja, 1/11 der Vorjahres-Vorauszahlungen | nein |
| Verschiebung | +1 Monat | +1 Monat |
Rechenbeispiel: Eine GmbH hat 2026 als Monatszahler UStVA-Vorauszahlungen von 33.000 € gezahlt. Für 2027 meldet sie bis 10. Februar 2027 eine Sondervorauszahlung von 33.000 € / 11 = 3.000 €. Dafür ist die UStVA Januar 2027 erst am 10. März fällig. Die 3.000 € verrechnet das Finanzamt mit der UStVA Dezember 2027, die mit Verlängerung am 10. Februar 2028 fällig ist. Das Geld ist also nicht weg, es liegt ein Jahr zinslos beim Finanzamt.
Zusammenfassende Meldung (ZM) für EU-Geschäfte
Verkaufst du an Unternehmen in anderen EU-Ländern, gibst du eine Zusammenfassende Meldung beim Bundeszentralamt für Steuern ab, bis zum 25. des Monats nach Quartalsende. Eine Dauerfristverlängerung gilt für die ZM nicht.
| Zeitraum | Frist 2026 | Frist 2027 |
|---|---|---|
| Q4 des Vorjahres | 26. Januar 2026 | 25. Januar 2027 |
| Q1 | 27. April 2026 | 26. April 2027 |
| Q2 | 27. Juli 2026 | 26. Juli 2027 |
| Q3 | 26. Oktober 2026 | 25. Oktober 2027 |
Übersteigen deine innergemeinschaftlichen Warenlieferungen 50.000 € im Quartal, meldest du monatlich, jeweils zum 25. des Folgemonats. Was in die Meldung gehört, erklärt der Guide zur Zusammenfassenden Meldung.
Gewerbe- und Körperschaftsteuer für GmbH und UG
GmbH und UG haben die dichteste Terminlage, weil Körperschaftsteuer- und Gewerbesteuer-Vorauszahlungen zur UStVA dazukommen:
| Pflicht | 2026 | 2027 |
|---|---|---|
| Gewerbesteuer-Vorauszahlung | 16. Feb. · 15. Mai · 17. Aug. · 16. Nov. | 15. Feb. · 18. Mai · 16. Aug. · 15. Nov. |
| Körperschaftsteuer-Vorauszahlung | 10. März · 10. Juni · 10. Sept. · 10. Dez. | 10. März · 10. Juni · 10. Sept. · 10. Dez. |
| Jahresabschluss + KSt-, GewSt- und USt-Erklärung (ohne Steuerberater) | 31. Juli 2026 für 2025 | 2. August 2027 für 2026 |
| Offenlegung im Unternehmensregister | 31. Dezember 2026 für 2025 | 31. Dezember 2027 für 2026 |
Die Offenlegung ist 12 Monate nach Geschäftsjahresende fällig. Kleinstkapitalgesellschaften dürfen hinterlegen statt offenlegen. Wie du die Vorauszahlungen prüfst, zeigt GmbH Steuervorauszahlung, den Ablauf der Jahreserklärung GmbH Steuererklärung.
Lohnsteuer und Sozialversicherung (wenn du Mitarbeiter beschäftigst)
Die Lohnsteuer-Anmeldung ist bis zum 10. des Folgemonats fällig, mit denselben Verschiebungen wie die UStVA. Den Rhythmus bestimmt die Lohnsteuer des Vorjahres (§ 41a Abs. 2 EStG):
| Lohnsteuer im Vorjahr | Abgabe-Rhythmus |
|---|---|
| über 5.000 € | monatlich |
| 1.080 bis 5.000 € | vierteljährlich |
| bis 1.080 € | jährlich |
Die Sozialversicherungsbeiträge sind schon am drittletzten Bankarbeitstag des laufenden Monats fällig, der Beitragsnachweis zwei Arbeitstage vorher. Eine Schonfrist gibt es hier nicht.
Was eine verpasste Frist kostet
| Wofür? | Höhe | |
|---|---|---|
| Verspätungszuschlag | zu späte Abgabe | 0,25 % der festgesetzten Steuer (abzüglich Vorauszahlungen) je angefangenem Monat, mindestens 25 € (§ 152 AO) |
| Säumniszuschlag | zu späte Zahlung | 1 % je angefangenem Monat auf den auf 50 € abgerundeten Betrag (§ 240 AO) |
Beispiel Zahlung: Die UStVA Dezember 2026 meldet 4.180 € Zahllast, fällig am 11. Januar 2027. Kommt die Überweisung bis 14. Januar an, greift die Schonfrist von drei Tagen. Kommt sie am 15. Januar, sind 1 % von 4.150 € fällig, also 41,50 €, und jeden weiteren angefangenen Monat noch einmal.
Beispiel Abgabe: Die Einkommensteuererklärung 2025 war am 31. Juli 2026 fällig. Geht sie erst am 15. März 2027 ein, ist das mehr als 14 Monate nach Ende des Steuerjahres, und der Zuschlag wird Pflicht (§ 152 Abs. 2 AO). Bei 4.000 € Nachzahlung sind 0,25 % nur 10 € im Monat, es gilt also der Mindestbetrag: 8 angefangene Monate × 25 € = 200 €.
Die Schonfrist gilt nur für Überweisung und Lastschrift, nie für die Abgabe. Brauchst du mehr Zeit, beantragst du vor Fristablauf eine Verlängerung über ELSTER. Wie beide Zuschläge berechnet werden, erklärt der Guide Verspätungszuschlag und Säumniszuschlag.
Das Starter-Buch für deine Selbstständigkeit
Kostenloses E-Book: Anmeldung, Buchhaltung, erste Rechnung und Steuern, plus Steuerkalender, Abzugs-Spickzettel und Rechnungsvorlage.
So erledigst du das mit Norman
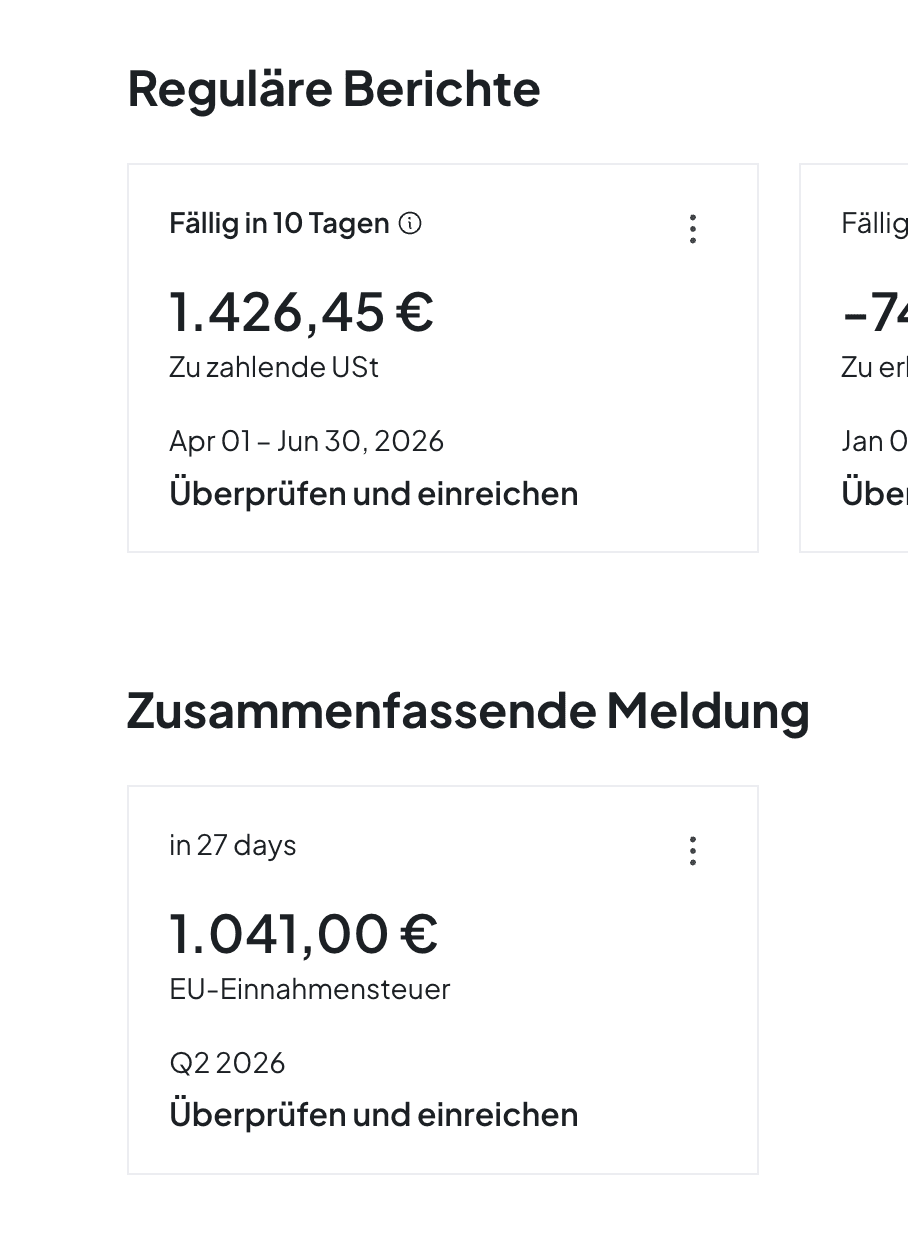
Die meisten Termine in diesem Kalender sind UStVA und ZM. Die übernimmt dein KI-Buchhalter:
- Bank verbinden. Norman holt deine Umsätze, ordnet Belege zu und bucht mit Umsatzsteuer und Vorsteuer.
- Erinnerung bekommen. Eine Woche vor jeder UStVA- und ZM-Frist und am Fristtag schreibt dir Norman eine E-Mail mit deiner Zahllast oder Erstattung und allem, was noch offen ist. Verschobene Termine wie der 11. Januar 2027 sind schon eingerechnet.
- Steuer-Autopilot einschalten. Unter „Steuern“ bereitet Norman nach jedem Zeitraum die UStVA vor und prüft Kategorien, Belege, Duplikate und Vorsteuer.
- Freigeben und einreichen. Du öffnest die Vorschau, gibst frei, und Norman übermittelt die UStVA über ELSTER beim Finanzamt, ohne eigenes ELSTER-Zertifikat. Die Karte zeigt danach „Übermittelt“.
- Jahresabschluss und Erklärungen. Für GmbH und UG erstellt Norman Jahresabschluss und E-Bilanz für die Frist am 2. August 2027. Selbstständige reichen EÜR und Einkommensteuererklärung direkt aus Norman beim Finanzamt ein.
GmbH und UG bekommen das im Max-Tarif für 49 € im Monat, Selbstständige im Max-Tarif für 29 € im Monat, beides bei jährlicher Zahlung. Ein Steuerberater verlangt für die laufende Buchhaltung 200 bis 800 € im Monat. Alles zur Abgabe zeigt die Seite UStVA-Software Norman, den Paketpreis für Selbstständige Steuern für Selbstständige und für Kapitalgesellschaften Steuern für GmbH und UG.
Steuerkalender 2026: die Termine des laufenden Jahres
| Monat | Datum | Termin |
|---|---|---|
| Januar | 12. | UStVA Dezember/Q4 2025 |
| Januar | 26. | ZM Q4 2025 |
| Februar | 10. | UStVA Januar · Dauerfristverlängerung + Sondervorauszahlung (Monatszahler) |
| Februar | 16. | Gewerbesteuer-Vorauszahlung Q1 |
| März | 10. | UStVA Februar · Einkommensteuer- und KSt-Vorauszahlung Q1 |
| April | 10. | UStVA Q1/März · Dauerfristverlängerung (Quartalszahler) |
| April | 27. | ZM Q1 |
| Mai | 11. | UStVA April |
| Mai | 15. | Gewerbesteuer-Vorauszahlung Q2 |
| Juni | 10. | UStVA Mai · Einkommensteuer- und KSt-Vorauszahlung Q2 |
| Juli | 10. | UStVA Q2/Juni |
| Juli | 27. | ZM Q2 |
| Juli | 31. | Einkommensteuer, EÜR, USt-Jahreserklärung, GewSt, KSt 2025 (ohne Steuerberater) |
| August | 10. | UStVA Juli |
| August | 17. | Gewerbesteuer-Vorauszahlung Q3 |
| September | 10. | UStVA August · Einkommensteuer- und KSt-Vorauszahlung Q3 |
| Oktober | 12. | UStVA Q3/September |
| Oktober | 26. | ZM Q3 |
| November | 10. | UStVA Oktober |
| November | 16. | Gewerbesteuer-Vorauszahlung Q4 |
| Dezember | 10. | UStVA November · Einkommensteuer- und KSt-Vorauszahlung Q4 |
| Dezember | 31. | Offenlegung Jahresabschluss 2025 (GmbH, UG) |
Sobald man einmal in den Rhythmus kommt, wird der Steuerkalender ganz natürlich, und er etabliert nebenbei deine Buchhaltungsroutine.
 Peter BoykoGründer von Norman
Änderungsprotokoll
- November 2026: Neu: 2027 zuerst, die nächsten Termine bis März 2027, Monatsmeldung für Gründer ab 2027, Rechenbeispiele zur Sondervorauszahlung und zu den Zuschlägen, die 2.000-€-Grenze präzisiert (das Finanzamt kann befreien), Fristen-Erinnerung und UStVA-Abgabe mit Norman, FAQ aus echten Suchanfragen.
Häufige Fragen
- Welche Steuertermine und Fristen gelten 2027 für GmbH und UG?
- UStVA am 10. des Folgemonats (11. Januar, 12. April, 12. Juli und 11. Oktober 2027 verschoben), Körperschaftsteuer-Vorauszahlung am 10. März, Juni, September und Dezember, Gewerbesteuer-Vorauszahlung am 15. Februar, 18. Mai, 16. August und 15. November. Jahresabschluss mit Körperschaft-, Gewerbe- und Umsatzsteuererklärung 2026 ohne Steuerberater bis 2. August 2027, Offenlegung bis 31. Dezember 2027.
- Wann ist die Steuererklärung 2026 fällig?
- Ohne Steuerberater am 2. August 2027, weil der gesetzliche 31. Juli ein Samstag ist. Mit Steuerberater oder Lohnsteuerhilfeverein am 29. Februar 2028.
- Welcher Zeitraum ist Q2 2026 und wann ist die UStVA dafür fällig?
- Das 2. Quartal umfasst April, Mai und Juni 2026. Die UStVA dafür war am 10. Juli 2026 fällig, mit Dauerfristverlängerung am 10. August 2026. Für Q2 2027 gilt der 12. Juli 2027, weil der 10. ein Samstag ist.
- Müssen Gründer 2027 die UStVA monatlich abgeben?
- Nach heutigem Stand ja: Die Aussetzung der Monatspflicht für Neugründer gilt nur für 2021 bis 2026 (§ 18 Abs. 2 Satz 6 UStG). Ab 2027 melden Unternehmen im Gründungsjahr und im Folgejahr wieder monatlich, wenn der Gesetzgeber die Aussetzung nicht verlängert.
- Was passiert, wenn der 10. auf ein Wochenende oder einen Feiertag fällt?
- Dann gilt der nächste Werktag (§ 108 Abs. 3 AO). Im Mai 2027 rutscht die Gewerbesteuer so vom Samstag, dem 15., über den Pfingstmontag auf Dienstag, den 18. Mai. Regionale Feiertage am Sitz deines Finanzamts verschieben einzelne Termine weiter.
- Gilt die 3-Tage-Schonfrist auch für die Abgabe?
- Nein. Die Schonfrist nach § 240 Abs. 3 AO gilt nur für die Zahlung per Überweisung oder Lastschrift. Die Meldung selbst muss am Fristtag beim Finanzamt sein.
Keine Frist mehr im Kopf: Norman erinnert dich und reicht die UStVA ein
Dein KI-Buchhalter rechnet Zahllast oder Erstattung aus deinen Buchungen, erinnert dich eine Woche vor jeder UStVA- und ZM-Frist und reicht die Meldung direkt aus Norman beim Finanzamt ein. Für Selbstständige und für GmbH und UG im Max-Tarif, bei GmbH und UG mit Jahresabschluss und E-Bilanz. Ein Steuerberater verlangt für die laufende Buchhaltung 200 bis 800 € im Monat.