
Налоговый календарь Германии 2027 и 2026: все сроки для GmbH, UG и самозанятых
Все налоговые сроки Германии на 2027 год и остаток 2026: UStVA, ZM, авансы, Gewerbesteuer и годовые декларации для GmbH, UG и самозанятых. Со всеми переносами (11 января, 18 мая, 2 августа 2027), Dauerfristverlängerung, штрафами и возвратом ежемесячной UStVA для новых компаний.
- Категория
- Налоги
- Обновлено
- Автор
- Diana Chebotareva
Ближайшие налоговые сроки: 10 декабря 2026 (UStVA за ноябрь, авансы по подоходному и корпоративному налогу), 31 декабря 2026 (публикация Jahresabschluss за 2025 год) и 11 января 2027 (UStVA за декабрь и 4-й квартал). В 2027 году сдвигаются четыре срока UStVA, два срока ZM и два срока Gewerbesteuer, а годовые декларации за 2026 год без Steuerberater нужно подать до 2 августа 2027.
Календарь подходит для GmbH, UG, Gewerbetreibende и фрилансеров, у которых финансовый год совпадает с календарным. Все даты уже перенесены на следующий рабочий день после выходных и общегерманских праздников (§ 108 Abs. 3 AO).
Главное
- UStVA: до 10-го числа следующего месяца. В 2027 году перенесены на 11 января, 12 апреля, 12 июля и 11 октября.
- Авансы: подоходный и корпоративный налог 10 марта, июня, сентября и декабря, Gewerbesteuer в 2027 году 15 февраля, 18 мая, 16 августа и 15 ноября.
- Годовые декларации за 2026 год: без Steuerberater до 2 августа 2027, со Steuerberater до 29 февраля 2028.
- Новое в 2027 году: по действующему закону новые компании снова подают UStVA ежемесячно в год основания и в следующий год.
- Штрафы: просрочка оплаты стоит 1 % в месяц (Säumniszuschlag), просрочка подачи от 25 € в месяц (Verspätungszuschlag).
Ближайшие сроки: с декабря 2026 по март 2027
| Дата | Срок | Для кого |
|---|---|---|
| Чт, 10 декабря 2026 | UStVA за ноябрь · аванс по подоходному и корпоративному налогу Q4 | все плательщики НДС · самозанятые, GmbH, UG |
| Чт, 31 декабря 2026 | Публикация Jahresabschluss за 2025 год | GmbH, UG |
| Пн, 11 января 2027 | UStVA за декабрь 2026 и Q4 2026 | ежемесячная и ежеквартальная подача |
| Пн, 25 января 2027 | ZM за Q4 2026 | продажи B2B в ЕС |
| Ср, 10 февраля 2027 | UStVA за январь · Dauerfristverlängerung и Sondervorauszahlung | ежемесячная подача |
| Пн, 15 февраля 2027 | Аванс по Gewerbesteuer Q1 | Gewerbe, GmbH, UG |
| Ср, 10 марта 2027 | UStVA за февраль · аванс по подоходному и корпоративному налогу Q1 | все плательщики НДС · самозанятые, GmbH, UG |
Если в 2026 году у вас есть Dauerfristverlängerung, UStVA за ноябрь нужно подать до 11 января 2027, а за декабрь до 10 февраля 2027.
Налоговый календарь Германии 2027: все даты
| Месяц | Дата | Срок |
|---|---|---|
| Январь | Пн, 11 | UStVA за декабрь/Q4 2026 |
| Январь | Пн, 25 | ZM за Q4 2026 |
| Февраль | Ср, 10 | UStVA за январь · Dauerfristverlängerung + Sondervorauszahlung (ежемесячная подача) |
| Февраль | Пн, 15 | Аванс по Gewerbesteuer Q1 |
| Март | Ср, 10 | UStVA за февраль · аванс по подоходному и корпоративному налогу Q1 |
| Апрель | Пн, 12 | UStVA за Q1/март · Dauerfristverlängerung (ежеквартальная подача) |
| Апрель | Пн, 26 | ZM за Q1 |
| Май | Пн, 10 | UStVA за апрель |
| Май | Вт, 18 | Аванс по Gewerbesteuer Q2 (после Духова дня) |
| Июнь | Чт, 10 | UStVA за май · аванс по подоходному и корпоративному налогу Q2 |
| Июль | Пн, 12 | UStVA за Q2/июнь |
| Июль | Пн, 26 | ZM за Q2 |
| Август | Пн, 2 | Подоходный налог, EÜR, годовая декларация по НДС, GewSt, KSt за 2026 год (без Steuerberater) |
| Август | Вт, 10 | UStVA за июль |
| Август | Пн, 16 | Аванс по Gewerbesteuer Q3 |
| Сентябрь | Пт, 10 | UStVA за август · аванс по подоходному и корпоративному налогу Q3 |
| Октябрь | Пн, 11 | UStVA за Q3/сентябрь |
| Октябрь | Пн, 25 | ZM за Q3 |
| Ноябрь | Ср, 10 | UStVA за октябрь |
| Ноябрь | Пн, 15 | Аванс по Gewerbesteuer Q4 |
| Декабрь | Пт, 10 | UStVA за ноябрь · аванс по подоходному и корпоративному налогу Q4 |
| Декабрь | Пт, 31 | Публикация Jahresabschluss за 2026 год (GmbH, UG) |
Что сдвигается в 2027 году
В 2027 году четыре срока UStVA и два срока ZM выпадают на выходные, а Троица сдвигает один срок Gewerbesteuer:
| Срок | Обычно в 2027 | Фактический срок | Причина |
|---|---|---|---|
| UStVA за декабрь 2026 / Q4 2026 | 10 января (вс) | 11 января 2027 | выходной |
| UStVA за март / Q1 2027 | 10 апреля (сб) | 12 апреля 2027 | выходной |
| UStVA за июнь / Q2 2027 | 10 июля (сб) | 12 июля 2027 | выходной |
| UStVA за сентябрь / Q3 2027 | 10 октября (вс) | 11 октября 2027 | выходной |
| ZM за Q1 2027 | 25 апреля (вс) | 26 апреля 2027 | выходной |
| ZM за Q2 2027 | 25 июля (вс) | 26 июля 2027 | выходной |
| Gewerbesteuer Q2 | 15 мая (сб) | 18 мая 2027 | выходной + Духов день (17 мая) |
| Gewerbesteuer Q3 | 15 августа (вс) | 16 августа 2027 | выходной |
| Годовые декларации за 2026 год | 31 июля (сб) | 2 августа 2027 | выходной |
Чаще всего пропускают майский срок: 15 мая 2027 года — суббота, а следующий понедельник — Духов день (Pfingstmontag). Поэтому аванс по Gewerbesteuer нужно заплатить только во вторник, 18 мая 2027. Праздник Тела Христова 27 мая 2027 года действует лишь в части земель.
Новые компании в 2027 году снова подают UStVA ежемесячно. На 2021–2026 годы это правило было приостановлено (§ 18 Abs. 2 Satz 6 UStG). С 2027 года по действующему закону снова применяется § 18 Abs. 2 Satz 4 UStG: в год основания и в следующий год UStVA подаётся каждый месяц. Если вы открываете GmbH или UG в 2027 году, это 12 деклараций в год вместо 4.
Подоходный налог: годовая декларация и авансы
Без Steuerberater декларация должна поступить в Finanzamt до конца июля, со Steuerberater или Lohnsteuerhilfeverein до конца февраля через год:
| Налоговый год | без Steuerberater | со Steuerberater |
|---|---|---|
| 2025 | 31 июля 2026 | 1 марта 2027 (28 февраля — воскресенье) |
| 2026 | 2 августа 2027 (31 июля — суббота) | 29 февраля 2028 (2028 — високосный год) |
Для самозанятых подача обязательна, даже при убытке. К декларации относятся Anlage EÜR и, если у вас Gewerbe, декларация по Gewerbesteuer. Все сроки с особыми случаями собраны в гайде Сроки налоговой декларации 2026 и 2027.
Если в прошлом году вы заплатили не меньше 400 € подоходного налога, Finanzamt назначает ежеквартальные авансы: 10 марта, июня, сентября и декабря. В 2026 и 2027 годах ни одна из этих дат не выпадает на выходной. Если прибыль падает, подайте заявление на снижение, как описано в гайде Авансовые налоговые платежи.
Авансовая декларация по НДС (UStVA) 2026 и 2027
UStVA подаётся до 10-го числа следующего месяца, считается дата поступления в Finanzamt через ELSTER. Ритм зависит от НДС за прошлый год (§ 18 Abs. 2 UStG):
| НДС за прошлый год | Ритм подачи |
|---|---|
| более 9 000 € | ежемесячно |
| 2 000–9 000 € | ежеквартально |
| до 2 000 € | Finanzamt может освободить, тогда только годовая декларация |
| год основания и следующий год (с 2027) | ежемесячно |
| Kleinunternehmer | без UStVA |
Ежемесячная подача (без Dauerfristverlängerung):
| Период | Срок 2026 | Срок 2027 |
|---|---|---|
| Декабрь прошлого года | 12 января 2026 | 11 января 2027 |
| Январь | 10 февраля 2026 | 10 февраля 2027 |
| Февраль | 10 марта 2026 | 10 марта 2027 |
| Март | 10 апреля 2026 | 12 апреля 2027 |
| Апрель | 11 мая 2026 | 10 мая 2027 |
| Май | 10 июня 2026 | 10 июня 2027 |
| Июнь | 10 июля 2026 | 12 июля 2027 |
| Июль | 10 августа 2026 | 10 августа 2027 |
| Август | 10 сентября 2026 | 10 сентября 2027 |
| Сентябрь | 12 октября 2026 | 11 октября 2027 |
| Октябрь | 10 ноября 2026 | 10 ноября 2027 |
| Ноябрь | 10 декабря 2026 | 10 декабря 2027 |
Ежеквартальная подача (без Dauerfristverlängerung):
| Квартал | Срок 2026 | Срок 2027 |
|---|---|---|
| Q4 прошлого года | 12 января 2026 | 11 января 2027 |
| Q1 | 10 апреля 2026 | 12 апреля 2027 |
| Q2 | 10 июля 2026 | 12 июля 2027 |
| Q3 | 12 октября 2026 | 11 октября 2027 |
Отсрочку, ритм и штрафы подробно разбирает гайд Сроки НДС в Германии. Быстрее всего подать декларацию через программу для UStVA, которая отправляет её прямо в Finanzamt.
Dauerfristverlängerung: лишний месяц на UStVA
С Dauerfristverlängerung Finanzamt сдвигает все сроки UStVA на месяц: вместо 10-го числа следующего месяца — 10-е число через месяц. Заявление подаётся через ELSTER и действует, пока вы его не отзовёте. При ежемесячной подаче каждый год нужно задекларировать и заплатить Sondervorauszahlung.
| Ежемесячная подача | Ежеквартальная подача | |
|---|---|---|
| Заявление или Sondervorauszahlung до | 10 февраля 2026 · 10 февраля 2027 | 10 апреля 2026 · 12 апреля 2027 |
| Sondervorauszahlung | да, 1/11 авансов прошлого года | нет |
| Сдвиг | +1 месяц | +1 месяц |
Пример расчёта: GmbH с ежемесячной подачей заплатила в 2026 году 33 000 € авансов по НДС. На 2027 год она до 10 февраля 2027 декларирует Sondervorauszahlung 33 000 € / 11 = 3 000 €. Взамен UStVA за январь 2027 нужно подать только до 10 марта. Эти 3 000 € Finanzamt зачтёт в UStVA за декабрь 2027, которую с продлением нужно подать до 10 февраля 2028. Деньги не теряются, они год лежат в Finanzamt без процентов.
Сводный отчёт (ZM) по сделкам в ЕС
Если вы продаёте компаниям в других странах ЕС, вы подаёте Zusammenfassende Meldung в Федеральное центральное налоговое ведомство до 25-го числа месяца после квартала. Dauerfristverlängerung на ZM не действует.
| Период | Срок 2026 | Срок 2027 |
|---|---|---|
| Q4 прошлого года | 26 января 2026 | 25 января 2027 |
| Q1 | 27 апреля 2026 | 26 апреля 2027 |
| Q2 | 27 июля 2026 | 26 июля 2027 |
| Q3 | 26 октября 2026 | 25 октября 2027 |
Если ваши поставки товаров внутри ЕС превышают 50 000 € в квартал, ZM подаётся ежемесячно, до 25-го числа следующего месяца. Что входит в отчёт, объясняет гайд Сводный отчёт ZM.
Gewerbesteuer и Körperschaftsteuer для GmbH и UG
У GmbH и UG самый плотный график: к UStVA добавляются авансы по Körperschaftsteuer и Gewerbesteuer.
| Обязанность | 2026 | 2027 |
|---|---|---|
| Аванс по Gewerbesteuer | 16 фев. · 15 мая · 17 авг. · 16 нояб. | 15 фев. · 18 мая · 16 авг. · 15 нояб. |
| Аванс по Körperschaftsteuer | 10 марта · 10 июня · 10 сент. · 10 дек. | 10 марта · 10 июня · 10 сент. · 10 дек. |
| Jahresabschluss + декларации KSt, GewSt и USt (без Steuerberater) | 31 июля 2026 за 2025 | 2 августа 2027 за 2026 |
| Публикация в Unternehmensregister | 31 декабря 2026 за 2025 | 31 декабря 2027 за 2026 |
Публикация нужна через 12 месяцев после конца финансового года. Микрокомпании могут вместо публикации сдать отчётность на хранение. Как проверить авансы, описано в гайде Налоговые авансы GmbH, а порядок годовой декларации в гайде Налоговая декларация GmbH.
Lohnsteuer и социальные взносы (если есть сотрудники)
Lohnsteuer-Anmeldung подаётся до 10-го числа следующего месяца, с теми же переносами, что и UStVA. Ритм зависит от Lohnsteuer за прошлый год (§ 41a Abs. 2 EStG):
| Lohnsteuer за прошлый год | Ритм подачи |
|---|---|
| более 5 000 € | ежемесячно |
| 1 080–5 000 € | ежеквартально |
| до 1 080 € | ежегодно |
Социальные взносы нужно заплатить раньше: в третий с конца банковский рабочий день текущего месяца, а Beitragsnachweis подать за два рабочих дня до этого. Отсрочки здесь нет.
Сколько стоит пропущенный срок
| За что? | Размер | |
|---|---|---|
| Verspätungszuschlag | поздняя подача | 0,25 % начисленного налога (за вычетом авансов) за каждый начатый месяц, минимум 25 € (§ 152 AO) |
| Säumniszuschlag | поздняя оплата | 1 % за каждый начатый месяц на сумму, округлённую вниз до 50 € (§ 240 AO) |
Пример с оплатой: UStVA за декабрь 2026 показывает 4 180 € к уплате, срок 11 января 2027. Если перевод поступит до 14 января, действует 3-дневная отсрочка. Если 15 января, нужно доплатить 1 % от 4 150 €, то есть 41,50 €, и снова за каждый следующий начатый месяц.
Пример с подачей: Декларацию о доходах за 2025 год нужно было подать до 31 июля 2026. Если она поступит 15 марта 2027, это больше 14 месяцев после конца налогового года, и штраф становится обязательным (§ 152 Abs. 2 AO). При доплате 4 000 € 0,25 % — всего 10 € в месяц, поэтому действует минимум: 8 начатых месяцев × 25 € = 200 €.
Отсрочка действует только для перевода и списания, но никогда для подачи. Если нужно больше времени, до истечения срока подайте заявление на продление через ELSTER. Как считаются оба штрафа, объясняет гайд Штрафы за просрочку в Германии.
Стартовая книга для твоего бизнеса в Германии
Бесплатная книга: регистрация, бухгалтерия, первый счёт и налоги, плюс налоговый календарь, чек-лист вычетов и шаблон счёта.
Как это сделать в Norman
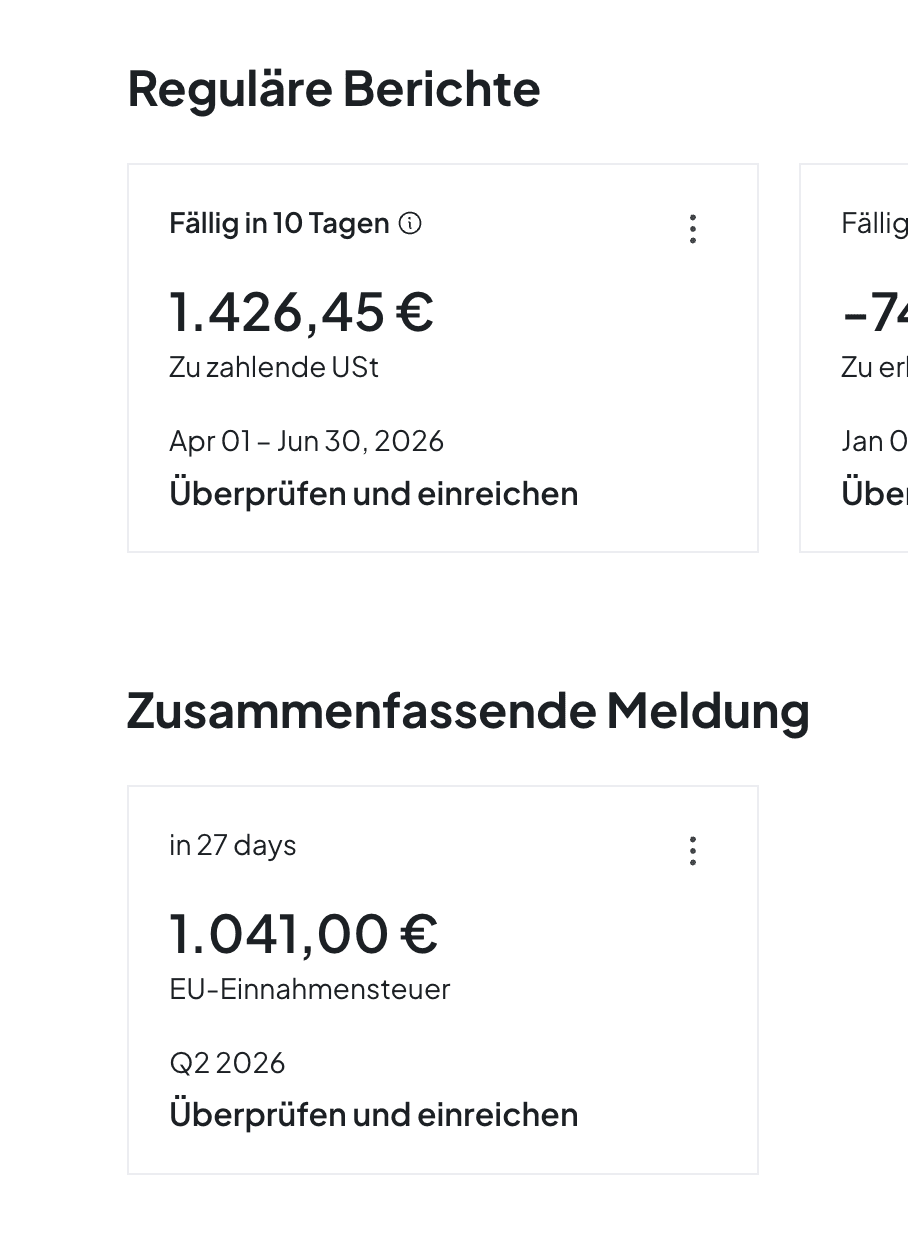
Большинство дат в этом календаре — это UStVA и ZM. Их берёт на себя ваш ИИ-бухгалтер:
- Подключите банк. Norman загружает операции, сопоставляет чеки и проводит их с НДС и Vorsteuer.
- Получите напоминание. За неделю до каждого срока UStVA и ZM и в сам день срока Norman присылает письмо с суммой к уплате или к возврату и списком того, что ещё не готово. Переносы вроде 11 января 2027 уже учтены.
- Включите Steuer-Autopilot. В разделе «Steuern» Norman после каждого периода готовит UStVA и проверяет категории, чеки, дубли и Vorsteuer.
- Подтвердите и подайте. Вы открываете превью, подтверждаете, и Norman отправляет UStVA в Finanzamt через ELSTER, без собственного сертификата ELSTER. После этого на карточке стоит «Übermittelt».
- Jahresabschluss и декларации. Для GmbH и UG Norman готовит Jahresabschluss и E-Bilanz к сроку 2 августа 2027. Самозанятые подают EÜR и декларацию о доходах прямо из Norman.
GmbH и UG получают это в тарифе Max за 49 € в месяц, самозанятые в тарифе Max за 29 € в месяц, оба при годовой оплате. Steuerberater берёт за текущую бухгалтерию 200–800 € в месяц. Всё о подаче — на странице Программа для UStVA Norman, пакет для самозанятых — Налоги для самозанятых, для компаний — Налоги для GmbH и UG.
Налоговый календарь Германии 2026: текущий год
| Месяц | Дата | Срок |
|---|---|---|
| Январь | 12 | UStVA за декабрь/Q4 2025 |
| Январь | 26 | ZM за Q4 2025 |
| Февраль | 10 | UStVA за январь · Dauerfristverlängerung + Sondervorauszahlung (ежемесячная подача) |
| Февраль | 16 | Аванс по Gewerbesteuer Q1 |
| Март | 10 | UStVA за февраль · аванс по подоходному и корпоративному налогу Q1 |
| Апрель | 10 | UStVA за Q1/март · Dauerfristverlängerung (ежеквартальная подача) |
| Апрель | 27 | ZM за Q1 |
| Май | 11 | UStVA за апрель |
| Май | 15 | Аванс по Gewerbesteuer Q2 |
| Июнь | 10 | UStVA за май · аванс по подоходному и корпоративному налогу Q2 |
| Июль | 10 | UStVA за Q2/июнь |
| Июль | 27 | ZM за Q2 |
| Июль | 31 | Подоходный налог, EÜR, годовая декларация по НДС, GewSt, KSt за 2025 год (без Steuerberater) |
| Август | 10 | UStVA за июль |
| Август | 17 | Аванс по Gewerbesteuer Q3 |
| Сентябрь | 10 | UStVA за август · аванс по подоходному и корпоративному налогу Q3 |
| Октябрь | 12 | UStVA за Q3/сентябрь |
| Октябрь | 26 | ZM за Q3 |
| Ноябрь | 10 | UStVA за октябрь |
| Ноябрь | 16 | Аванс по Gewerbesteuer Q4 |
| Декабрь | 10 | UStVA за ноябрь · аванс по подоходному и корпоративному налогу Q4 |
| Декабрь | 31 | Публикация Jahresabschluss за 2025 год (GmbH, UG) |
Как только вы входите в ритм, налоговый календарь становится естественным, и он сам по себе формирует привычку вести бухгалтерию.
 Peter Boykoоснователь Norman
История обновлений
- ноябрь 2026 г.: Новое: сначала 2027 год, ближайшие сроки до марта 2027, ежемесячная UStVA для новых компаний с 2027 года, примеры расчёта Sondervorauszahlung и штрафов, уточнён порог 2 000 € (Finanzamt может освободить), напоминания о сроках и подача UStVA в Norman, FAQ из реальных запросов.
Частые вопросы
- Какие налоговые сроки действуют для GmbH и UG в 2027 году?
- UStVA до 10-го числа следующего месяца (перенесены на 11 января, 12 апреля, 12 июля и 11 октября 2027), авансы по Körperschaftsteuer 10 марта, июня, сентября и декабря, авансы по Gewerbesteuer 15 февраля, 18 мая, 16 августа и 15 ноября. Jahresabschluss с декларациями по Körperschaft-, Gewerbe- и Umsatzsteuer за 2026 год без Steuerberater до 2 августа 2027, публикация до 31 декабря 2027.
- Когда нужно подать декларацию за 2026 год?
- Без Steuerberater до 2 августа 2027, потому что 31 июля 2027 выпадает на субботу. Со Steuerberater или Lohnsteuerhilfeverein до 29 февраля 2028.
- Какой период входит в Q2 2026 и когда подавать UStVA за него?
- Второй квартал — это апрель, май и июнь 2026 года. UStVA за него нужно было подать до 10 июля 2026, с Dauerfristverlängerung до 10 августа 2026. Для Q2 2027 срок — 12 июля 2027, потому что 10-е число выпадает на субботу.
- Нужно ли новым компаниям в 2027 году подавать UStVA ежемесячно?
- По действующему закону да: освобождение новых предприятий от ежемесячной подачи действует только на 2021–2026 годы (§ 18 Abs. 2 Satz 6 UStG). С 2027 года в год основания и в следующий год UStVA снова подаётся каждый месяц, если законодатель не продлит исключение.
- Что будет, если 10-е число выпадает на выходной или праздник?
- Срок переносится на следующий рабочий день (§ 108 Abs. 3 AO). В мае 2027 года аванс по Gewerbesteuer так сдвигается с субботы 15-го через Духов день на вторник, 18 мая. Региональные праздники по месту вашего Finanzamt могут сдвинуть отдельные сроки ещё дальше.
- Действует ли 3-дневная отсрочка на подачу декларации?
- Нет. Отсрочка по § 240 Abs. 3 AO действует только для оплаты переводом или списанием. Сама декларация должна поступить в Finanzamt в день срока.
Больше не держите сроки в голове: Norman напомнит и подаст UStVA
Ваш ИИ-бухгалтер считает НДС к уплате или к возврату по вашим проводкам, напоминает за неделю до каждого срока UStVA и ZM и подаёт декларацию в Finanzamt прямо из Norman. Для самозанятых и для GmbH и UG в тарифе Max, у GmbH и UG вместе с Jahresabschluss и E-Bilanz. Steuerberater берёт за текущую бухгалтерию 200–800 € в месяц.