Декларация по НДС (UStVA) 2026: инструкция по ELSTER, расчёт и сроки
UStVA подают через ELSTER до 10-го числа после окончания месяца или квартала: выручка в полях 81 и 86, входной НДС в поле 66, сумма к уплате в поле 83. С примером расчёта, сроками до апреля 2027 года, шаблоном письма в Finanzamt и последствиями ошибок.
- Категория
- Налоги
- Обновлено
- Автор
- Diana Chebotareva
Главное вкратце
- Срок: 10-е число после окончания месяца или квартала. Если оно выпадает на выходной или праздник, срок переносится на следующий рабочий день (§ 108 Abs. 3 AO). Оплата в тот же день.
- Периодичность в 2026 году: ежемесячно при НДС за прошлый год больше 9 000 €, ежеквартально при 2 000–9 000 €, до 2 000 € Finanzamt может освободить от подачи (§ 18 Abs. 2 UStG).
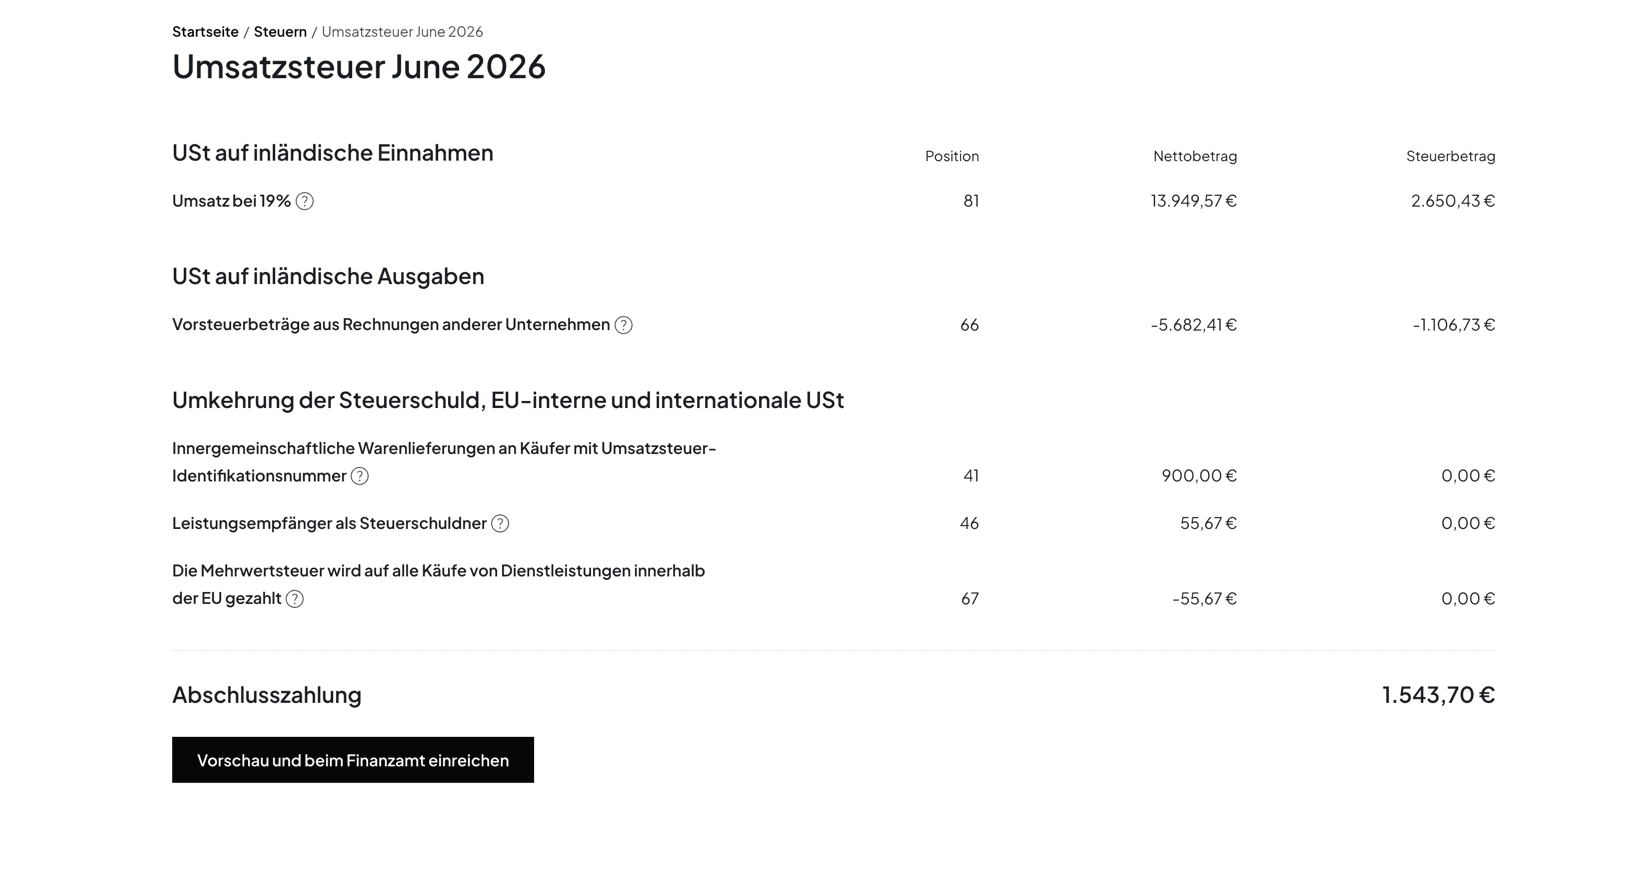
- Поля: 81 (выручка по 19 %), 86 (выручка по 7 %), 66 (входной НДС), 46, 47 и 67 (reverse charge из ЕС), 83 (сумма к уплате). Выручку указывают нетто, в целых евро.
- Бессрочное продление (Dauerfristverlängerung): на месяц больше времени. При ежемесячной подаче за это вносят спецаванс в размере 1/11 авансов прошлого года (§ 47 UStDV).
- Опоздали с оплатой: пеня 1 % за каждый начатый месяц с суммы, округлённой вниз до 50 € (§ 240 AO). Опоздали с подачей: штраф до 25 000 € на усмотрение Finanzamt (§ 152 AO).
- С 2027 года новые бизнесы снова подают ежемесячно в год открытия и в следующий, если исключение не продлят.
Кто подаёт UStVA и как часто?
Подаёт каждый, у кого есть облагаемая НДС выручка. Правовая форма не важна: ИП, фрилансеры, UG и GmbH работают с одними и теми же порогами. Малые предприниматели по § 19 UStG не начисляют НДС и, как правило, UStVA не подают; когда действует режим Kleinunternehmer, объясняет отдельная статья.
Периодичность зависит от суммы НДС к уплате за прошлый год:
| НДС за прошлый год | Период подачи | Основание |
|---|---|---|
| до 2 000 € | Возможно освобождение, только годовая декларация | § 18 Abs. 2 Satz 3 UStG |
| 2 000–9 000 € | Квартал (стандартный случай) | § 18 Abs. 2 Satz 1 UStG |
| больше 9 000 € | Месяц | § 18 Abs. 2 Satz 2 UStG |
| переплата входного НДС больше 9 000 € | Месяц по выбору, до 10 февраля | § 18 Abs. 2a UStG |
Новые бизнесы в 2026 и 2027 годах. На 2021–2026 годы § 18 Abs. 2 Satz 6 UStG приостанавливает обязательную ежемесячную подачу для новых бизнесов: решает ожидаемый НДС, который вы указываете в анкете для налоговой регистрации, и чаще всего это квартал. Продления на 2027 год пока нет (на октябрь 2026 года). Если вы начинаете в 2027 году, по закону подавать придётся ежемесячно в этом и следующем году.
Всё ещё ежемесячно, хотя НДС меньше 9 000 €? Finanzamt устанавливает период по цифрам прошлого года. Если он продолжает требовать ежемесячные декларации, достаточно короткого письма, например через сообщение в ELSTER. Писать нужно по-немецки:
Betreff: Voranmeldungszeitraum ab Januar 2027, Steuernummer [ваш налоговый номер]
Sehr geehrte Damen und Herren, meine Umsatzsteuer für 2026 beträgt [сумма] € und liegt damit nicht über 9.000 €. Ich bitte darum, ab Januar 2027 das Kalendervierteljahr als Voranmeldungszeitraum festzulegen (§ 18 Abs. 2 Satz 1 UStG). [Если НДС не больше 2 000 €: Ich beantrage die Befreiung von der Abgabe der Voranmeldungen nach § 18 Abs. 2 Satz 3 UStG.]
Mit freundlichen Grüßen, [имя]
Смысл письма: мой НДС за 2026 год составляет [сумма] € и не превышает 9 000 €; прошу с января 2027 года установить квартал как период подачи (и, если подходит, освободить от предварительных деклараций).
Как рассчитать UStVA: пример
Лена работает дизайнером на себя в Лейпциге, применяет метод начисления и подаёт декларацию ежеквартально. В третьем квартале 2026 года у неё:
- дизайн-заказы для немецких клиентов на 18 000 € нетто (19 %)
- продажа электронных книг частным покупателям в Германии на 1 000 € нетто (7 %)
- Google Ads на 500 € нетто, счёт от Google Ireland без немецкого НДС (reverse charge, § 13b Abs. 1 UStG)
- ноутбук за 1 500 € нетто, софт и телефон за 600 € нетто, везде 19 % НДС в правильно оформленных счетах
| Поле | Что | Сумма нетто | НДС |
|---|---|---|---|
| 81 | Выручка по 19 % | 18 000 € | 3 420,00 € |
| 86 | Выручка по 7 % | 1 000 € | 70,00 € |
| 46 / 47 | Услуги от компаний из ЕС, § 13b | 500 € | 95,00 € |
| 66 | Входной НДС из счетов | 399,00 € | |
| 67 | Входной НДС по § 13b | 95,00 € | |
| 83 | Сумма к уплате | 3 091,00 € |
Расчёт: 3 420 € + 70 € + 95 € = 3 585 € НДС, минус 399 € + 95 € = 494 € входного НДС, итого 3 091 €. Счёт за Google Ads не меняет сумму к уплате, потому что 47 и 67 взаимно гасятся. Но отразить его Лена обязана: Google указывает эту услугу в своей сводной декларации (Zusammenfassende Meldung), и Finanzamt сверяет данные. Подробнее в статье о reverse charge.
Срок подачи 10 октября 2026 года. Это суббота, поэтому срок переносится на понедельник, 12 октября. Для банковского перевода есть льготный период три дня (§ 240 Abs. 3 AO). Если деньги Лены поступят в Finanzamt только в пятницу, 16 октября, пеня составит 1 % от 3 050 €, то есть 30,50 € за каждый начатый месяц.
Пошагово: UStVA в ELSTER
1. Получите доступ. Если аккаунта ELSTER нет, зарегистрируйтесь на elster.de. Код активации приходит письмом; закладывайте до двух недель, а не последние дни перед сроком.
2. Откройте форму. После входа выберите «Formulare & Leistungen», затем «Alle Formulare», «Umsatzsteuer» и «Umsatzsteuer-Voranmeldung 2026». Укажите месяц или квартал. Как устроен официальный бланк USt 1 A по строкам, разбирает статья о форме предварительной декларации по НДС.
3. Укажите выручку. Суммы нетто в целых евро в полях 81 и 86, НДС ELSTER посчитает сам. Освобождённые поставки товаров компаниям из других стран ЕС идут в поле 41, услуги компаниям из ЕС в поле 21.
4. Укажите reverse charge. Если вы покупали услуги у компаний из других стран ЕС, например рекламу или софт, сумму нетто укажите в поле 46, а НДС в поле 47. Этот же НДС вы вычитаете в поле 67.
5. Укажите входной НДС. Сумма НДС из счетов поставщиков идёт в поле 66, в евро и центах. Вычесть можно только НДС из счёта со всеми обязательными реквизитами по § 14 Abs. 4 UStG.
6. Проверьте и отправьте. ELSTER покажет сумму к уплате в поле 83. Сохраните протокол передачи в PDF. Если вы не платите через SEPA-списание, переведите деньги, указав в назначении налоговый номер и период. Переплату в вашу пользу вернут.
Поля, которые нужны чаще всего
| Поле | Содержание | Типичный случай |
|---|---|---|
| 81 | Выручка по 19 %, нетто | большинство услуг и товаров |
| 86 | Выручка по 7 %, нетто | книги, электронные книги, продукты |
| 41 | Внутриевропейские поставки товаров компаниям | товар клиенту с USt-IdNr. в Австрии |
| 21 | Услуги компаниям из ЕС | консалтинг для фирмы из Нидерландов |
| 46 / 47 | Услуги от компаний из ЕС, § 13b | Google Ads, Meta Ads, многие подписки на софт |
| 66 | Входной НДС из счетов | ноутбук, аренда, телефон, софт из Германии |
| 67 | Входной НДС по § 13b | встречная запись к полю 47 |
| 10 | Исправленная декларация | «1», если вы исправляете уже поданную декларацию |
| 83 | Сумма к уплате или переплата | считает ELSTER |
| 500 | Дополнительные сведения (новое с 2026 года) | только в особых случаях, см. ниже |
Если вы указываете поставки компаниям из ЕС в поле 21 или 41, дополнительно подаётся сводная декларация (Zusammenfassende Meldung) в Федеральное центральное налоговое ведомство.
Новое с 2026 года: поле 500
Письмом от 29 декабря 2025 года Минфин Германии опубликовал бланки на 2026 год. Старое поле 23 для дополнительных сведений упразднено. Вместо него в строке 55 появилось поле 500 с четырьмя значениями:
| Значение | Смысл | Пример |
|---|---|---|
| 1 | Обстоятельство ещё не прояснено | корректировки после смены учётной системы ещё не проверены |
| 2 | Иная правовая позиция | вы оцениваете вычет входного НДС иначе, чем Umsatzsteuer-Anwendungserlass |
| 3 | Просьба о проверке сотрудником | необычно большая переплата входного НДС после инвестиции |
| 4 | Несколько причин сразу | 1 и 3 вместе |
Любое значение выводит декларацию из автоматической обработки, и обстоятельство нужно дополнительно пояснить письменно, например сообщением в ELSTER. В обычной декларации поле остаётся пустым.
Официальная форма UStVA (актуальная версия)
Официальный бланк предварительной декларации НДС в PDF, чтобы разобраться и подготовиться.
Сроки до апреля 2027 года
| Период | Срок | С бессрочным продлением |
|---|---|---|
| Октябрь 2026 | вт, 10.11.2026 | чт, 10.12.2026 |
| Ноябрь 2026 | чт, 10.12.2026 | пн, 11.01.2027 |
| Декабрь 2026 и 4-й квартал 2026 | пн, 11.01.2027 | ср, 10.02.2027 |
| Январь 2027 | ср, 10.02.2027 | ср, 10.03.2027 |
| 1-й квартал 2027 | пн, 12.04.2027 | пн, 10.05.2027 |
Заявление на бессрочное продление (бланк USt 1 H) подают не позже первого срока, на который оно должно действовать (§ 48 Abs. 1 UStDV): при ежемесячной подаче в 2027 году до 10 февраля 2027 года, вместе со спецавансом. При ежеквартальной подаче заявление подают до 12 апреля 2027 года, спецаванс не нужен. Однажды одобренное продление действует, пока вы его не отзовёте; но при ежемесячной подаче спецаванс заявляют заново каждый год. Он засчитывается в декларации за декабрь. Все даты года собраны в статье о сроках по НДС 2026.
Большинство подаёт в последний момент. В нашем исследовании бухгалтерии после работы (более 400 деклараций от более чем 100 компаний, которые подают через Norman, с середины 2024 года, данные на июнь 2026 года) 10-е число с большим отрывом самый загруженный день, на него приходится около 13 % всех отправок, и примерно каждая пятая декларация поступает в последние 48 часов. Если вы регулярно подаёте так поздно, бессрочное продление даёт целый месяц.
Во что обходятся ошибки
| Ошибка | Последствие | Основание |
|---|---|---|
| Оплата с опозданием | пеня 1 % за каждый начатый месяц с суммы, округлённой вниз до 50 €; льготный период 3 дня для перевода | § 240 AO |
| Подача с опозданием | штраф на усмотрение Finanzamt, до 25 000 €; правило 0,25 % к предварительным декларациям не применяется | § 152 Abs. 1, 8 и 10 AO |
| Декларация не подана | Finanzamt оценивает налог сам, возможен принудительный штраф | § 162, § 328 AO |
| Входной НДС из неправильного счёта | вычет аннулируют, НДС придётся вернуть | § 15 Abs. 1 Nr. 1 UStG |
| Забыли reverse charge | сумма к уплате не меняется, но декларация неполная и всплывёт при сверке данных | § 13b UStG |
| Выручка по 7 % в поле 81 | вы переплачиваете 12 процентных пунктов НДС | § 12 UStG |
Ошибочную декларацию исправляют, подав её заново полностью за тот же период с «1» в поле 10. Порядок описан в статье о том, как исправить декларацию по НДС.
Налоговое правило, которое мы повторяем чаще всего: даже если у вас не было ни выручки, ни деятельности, отчётность всё равно нужно подавать, неважно, идёт ли речь о ежемесячной декларации по НДС или о годовой EÜR. Мы повторяем это снова и снова, самозанятые всё равно не подают, получают письмо из Finanzamt, и после этого всё ещё спрашивают нас, действительно ли им нужно подавать.
 Peter Boykoоснователь Norman
Как это сделать в Norman
Заполнять UStVA в ELSTER вручную долго. С Norman, вашим ИИ-бухгалтером, это занимает минуты: Norman считывает чеки, сопоставляет их с банковскими операциями, чтобы не потерять входной НДС, и пишет вам за неделю до срока и в день срока, с суммой к уплате и списком того, чего не хватает. Norman работает с актуальным бланком 2026 года, так что следить за изменениями вроде нового кода 500 вам не нужно.
- Настройте налоги. В налоговых настройках аккаунта выберите частоту отчётности по НДС (ежемесячно или ежеквартально), метод начисления или кассовый метод, укажите налоговый номер и федеральную землю.
- Подключите банк и загрузите чеки. Norman распределяет выручку и входной НДС из банковских операций и чеков по полям формы, включая reverse charge в полях 46, 47 и 67 и продажи в ЕС в полях 21 и 41.
- Проверьте отчёт. В разделе налогов в блоке «Регулярные отчеты» для каждого периода есть карточка. Кнопка «Просмотреть и отправить» показывает каждую строку с полем формы в колонке «Позиция» и итоговый платёж. Незавершённые операции Norman покажет заранее.
- Посмотрите предпросмотр. «Предварительный просмотр и отправка в Finanzamt» отправляет декларацию в ELSTER как тестовую и показывает протокол передачи так, как его увидит Finanzamt.
- Подтвердите. Кнопкой «Отправить в Finanzamt» Norman подаёт UStVA через сертифицированный интерфейс ELSTER; собственный аккаунт ELSTER для этого не нужен. Оплатить можно через SEPA-списание, переводом с подключённого счёта прямо из Norman или обычным переводом. С налоговым автопилотом Norman сам составляет каждую декларацию в конце периода и присылает предпросмотр: один клик, и она в Finanzamt.
Контроль за вами: без вашего подтверждения в Finanzamt ничего не уходит. Начните бесплатно: бухгалтерия и предпросмотр UStVA ничего не стоят. Подача для самозанятых стоит от 9 € в месяц при оплате за год, для UG и GmbH она входит в тариф Max за 39 €. Подробности на странице UStVA в Norman.
История обновлений
- октябрь 2026 г.: Добавлены пример расчёта с reverse charge и пеней, сроки до апреля 2027 года с переносом выходных, шаблон письма о периоде подачи, правило для новых бизнесов с 2027 года и последствия ошибок со ссылками на закон. Раздел о Norman описывает реальный порядок действий в приложении.
Частые вопросы
- Можно ли перейти с ежемесячной подачи UStVA на ежеквартальную?
- Свободного выбора нет, период определяет закон: если НДС за прошлый год не превысил 9 000 €, стандартный период подачи квартал (§ 18 Abs. 2 UStG). Если Finanzamt всё равно требует ежемесячные декларации, напишите ему с цифрой за прошлый год; шаблон есть выше в статье.
- Нужно ли подавать UStVA, если не было выручки?
- Да. Пока Finanzamt вас не освободил, декларацию подают за каждый период, при необходимости с 0 € во всех полях. Если её нет, Finanzamt оценит налог сам и может назначить штраф за опоздание.
- Подают ли UStVA фрилансеры?
- Да, для фрилансеров действуют те же пороги и сроки. Но представители свободных профессий могут перейти на кассовый метод (Ist-Versteuerung, § 20 Satz 1 Nr. 3 UStG): тогда НДС отражают в том периоде, когда клиент заплатил. Для Gewerbe это возможно при обороте за прошлый год до 800 000 €.
- Как рассчитать UStVA?
- НДС с чистой выручки за период (19 % и 7 %) плюс НДС по reverse charge минус входной НДС из счетов поставщиков. Результат и есть сумма к уплате в поле 83; если он отрицательный, разницу вам вернут.
- Когда заполнять поле 500?
- Только если обстоятельство ещё не прояснено (1), вы сознательно расходитесь с позицией налоговой (2), хотите проверки сотрудником (3) или подходит несколько причин (4). Любое значение выводит декларацию из автоматической обработки и требует письменного пояснения.
- Можно ли подать UStVA без налогового консультанта?
- Да, консультант не обязателен. Форму можно заполнить самому в ELSTER или поручить расчёт полей ИИ-бухгалтеру Norman: он сам считает их по банку и чекам, а вы отправляете UStVA через ELSTER в один клик, без своего аккаунта ELSTER.
UStVA за минуты: ИИ-бухгалтер заполнит поля за вас
Подключите банк и загрузите чеки: Norman сам распределит выручку и входной НДС по полям, заранее проверит декларацию в ELSTER и напомнит о каждом сроке. Одним кликом вы подаёте UStVA прямо в Finanzamt, без своего аккаунта ELSTER.