Umsatzsteuervoranmeldung 2026: ELSTER-Anleitung, Berechnung und Fristen
Die UStVA gibst du bis zum 10. nach Monats- oder Quartalsende über ELSTER ab: Umsätze in Kennzahl 81 und 86, Vorsteuer in 66, die Zahllast steht in 83. Mit Rechenbeispiel, Fristen bis April 2027, Musterschreiben ans Finanzamt und den Folgen von Fehlern.
- Kategorie
- Steuern
- Aktualisiert
- Autor:in
- Diana Chebotareva
Das Wichtigste in Kürze
- Frist: der 10. Tag nach Ende des Monats oder Quartals. Fällt er auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag (§ 108 Abs. 3 AO). Am selben Tag ist die Zahlung fällig.
- Rhythmus 2026: monatlich bei mehr als 9.000 € Umsatzsteuer im Vorjahr, vierteljährlich bei 2.000 bis 9.000 €, bis 2.000 € kann das Finanzamt dich befreien (§ 18 Abs. 2 UStG).
- Kennzahlen: 81 (Umsätze 19 %), 86 (Umsätze 7 %), 66 (Vorsteuer), 46, 47 und 67 (Reverse Charge aus der EU), 83 (Zahllast). Umsätze trägst du netto in vollen Euro ein.
- Dauerfristverlängerung: einen Monat mehr Zeit. Monatliche Melder zahlen dafür eine Sondervorauszahlung von 1/11 der Vorjahres-Vorauszahlungen (§ 47 UStDV).
- Zu spät gezahlt: 1 % Säumniszuschlag je angefangenem Monat auf den auf 50 € abgerundeten Betrag (§ 240 AO). Zu spät gemeldet: Verspätungszuschlag bis 25.000 € nach Ermessen (§ 152 AO).
- Ab 2027 melden Gründer wieder monatlich, im Gründungsjahr und im Folgejahr, wenn der Gesetzgeber die Ausnahme nicht verlängert.
Wer muss die UStVA abgeben und wie oft?
Abgeben muss jeder Unternehmer, der umsatzsteuerpflichtige Umsätze hat. Die Rechtsform spielt keine Rolle: Einzelunternehmer, Freiberufler, UG und GmbH melden nach denselben Grenzen. Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus und geben in der Regel keine Voranmeldung ab; wann die Kleinunternehmerregelung gilt, steht im eigenen Artikel.
Den Rhythmus bestimmt deine Umsatzsteuer des Vorjahres, also die Summe der Zahllasten:
| Umsatzsteuer im Vorjahr | Voranmeldungszeitraum | Rechtsgrundlage |
|---|---|---|
| bis 2.000 € | Befreiung möglich, dann nur Jahreserklärung | § 18 Abs. 2 Satz 3 UStG |
| 2.000 bis 9.000 € | Quartal (der Regelfall) | § 18 Abs. 2 Satz 1 UStG |
| über 9.000 € | Monat | § 18 Abs. 2 Satz 2 UStG |
| Vorsteuerüberhang über 9.000 € | Monat auf Wunsch, Wahl bis 10. Februar | § 18 Abs. 2a UStG |
Gründer 2026 und 2027. Für die Jahre 2021 bis 2026 setzt § 18 Abs. 2 Satz 6 UStG die Pflicht zur monatlichen Meldung für Neugründer aus: Es zählt die voraussichtliche Umsatzsteuer, die du im Fragebogen zur steuerlichen Erfassung schätzt, meist landest du damit im Quartal. Für 2027 gibt es bisher keine Verlängerung (Stand Oktober 2026). Gründest du 2027, meldest du nach dem Gesetz in diesem und im folgenden Jahr monatlich.
Monatlich, obwohl du unter 9.000 € liegst? Das Finanzamt setzt den Zeitraum anhand der Vorjahreszahlen fest. Verlangt es weiter monatliche Meldungen, reicht ein kurzes Schreiben, etwa als sonstige Nachricht in ELSTER:
Betreff: Voranmeldungszeitraum ab Januar 2027, Steuernummer [deine Steuernummer]
Sehr geehrte Damen und Herren, meine Umsatzsteuer für 2026 beträgt [Betrag] € und liegt damit nicht über 9.000 €. Ich bitte darum, ab Januar 2027 das Kalendervierteljahr als Voranmeldungszeitraum festzulegen (§ 18 Abs. 2 Satz 1 UStG). [Liegt sie bei höchstens 2.000 €: Ich beantrage die Befreiung von der Abgabe der Voranmeldungen nach § 18 Abs. 2 Satz 3 UStG.]
Mit freundlichen Grüßen, [Name]
So berechnest du die UStVA: ein Beispiel
Lena ist selbstständige Designerin in Leipzig, versteuert nach vereinbarten Entgelten und meldet vierteljährlich. Im dritten Quartal 2026 hat sie:
- Design-Aufträge an deutsche Kunden für 18.000 € netto (19 %)
- E-Books an Privatkunden in Deutschland für 1.000 € netto (7 %)
- Google Ads für 500 € netto, abgerechnet von Google Ireland ohne deutsche Umsatzsteuer (Reverse Charge, § 13b Abs. 1 UStG)
- einen Laptop für 1.500 € netto und Software und Telefon für 600 € netto, jeweils mit 19 % Umsatzsteuer auf korrekten Rechnungen
| Kennzahl | Was | Bemessungsgrundlage | Steuer |
|---|---|---|---|
| 81 | Umsätze 19 % | 18.000 € | 3.420,00 € |
| 86 | Umsätze 7 % | 1.000 € | 70,00 € |
| 46 / 47 | Leistungen aus der EU, § 13b | 500 € | 95,00 € |
| 66 | Vorsteuer aus Rechnungen | 399,00 € | |
| 67 | Vorsteuer aus § 13b | 95,00 € | |
| 83 | Zahllast | 3.091,00 € |
Die Rechnung: 3.420 € + 70 € + 95 € = 3.585 € Umsatzsteuer, abzüglich 399 € + 95 € = 494 € Vorsteuer, ergibt 3.091 €. Die Google-Ads-Rechnung ändert die Zahllast nicht, denn 47 und 67 heben sich auf. Melden muss Lena sie trotzdem, denn Google meldet die Leistung in seiner Zusammenfassenden Meldung, und das Finanzamt gleicht beides ab. Mehr zu diesen Fällen im Artikel zum Reverse-Charge-Verfahren.
Fällig ist die Meldung am 10. Oktober 2026. Das ist ein Samstag, also verschiebt sich die Frist auf Montag, den 12. Oktober. Bei einer Überweisung gilt eine Schonfrist von drei Tagen (§ 240 Abs. 3 AO). Kommt Lenas Geld erst am Freitag, 16. Oktober, beim Finanzamt an, kostet das einen Säumniszuschlag von 1 % auf 3.050 €, also 30,50 €, für jeden angefangenen Monat.
Schritt für Schritt: UStVA in ELSTER ausfüllen
1. Zugang einrichten. Ohne ELSTER-Konto registrierst du dich unter elster.de. Den Aktivierungscode schickt die Finanzverwaltung per Brief; plane dafür bis zu zwei Wochen ein, nicht die letzten Tage vor der Frist.
2. Formular öffnen. Nach dem Login gehst du auf „Formulare & Leistungen“, dann „Alle Formulare“, „Umsatzsteuer“ und „Umsatzsteuer-Voranmeldung 2026“. Wähle Monat oder Quartal. Wie der amtliche Vordruck USt 1 A Zeile für Zeile aufgebaut ist, zeigt der Artikel zum Formular für die Umsatzsteuervoranmeldung.
3. Umsätze eintragen. Nettobeträge in vollen Euro in Kennzahl 81 und 86, ELSTER rechnet die Steuer aus. Steuerfreie Lieferungen an Unternehmen in anderen EU-Ländern gehören in Kennzahl 41, sonstige Leistungen an EU-Unternehmen in Kennzahl 21.
4. Reverse Charge eintragen. Hast du Leistungen von Unternehmen aus anderen EU-Ländern bezogen, etwa Werbung oder Software, trägst du die Nettobeträge in Kennzahl 46 und die Steuer in 47 ein. Dieselbe Steuer ziehst du in Kennzahl 67 wieder ab.
5. Vorsteuer eintragen. Die Summe der Umsatzsteuer aus deinen Eingangsrechnungen kommt in Kennzahl 66, in Euro und Cent. Abziehen darfst du nur, was auf einer Rechnung mit allen Pflichtangaben nach § 14 Abs. 4 UStG steht.
6. Prüfen und senden. ELSTER zeigt die Zahllast in Kennzahl 83. Speichere das Übertragungsprotokoll als PDF. Zahlst du nicht per SEPA-Lastschrift, überweise mit Steuernummer und Zeitraum im Verwendungszweck. Ein Überschuss zu deinen Gunsten wird erstattet.
Die Kennzahlen, die du am häufigsten brauchst
| Kennzahl | Inhalt | Typischer Fall |
|---|---|---|
| 81 | Umsätze zu 19 %, netto | die meisten Dienstleistungen und Waren |
| 86 | Umsätze zu 7 %, netto | Bücher, E-Books, Lebensmittel |
| 41 | Innergemeinschaftliche Lieferungen an Unternehmen | Ware an einen Kunden mit USt-IdNr. in Österreich |
| 21 | Sonstige Leistungen an EU-Unternehmen | Beratung für eine Firma in den Niederlanden |
| 46 / 47 | Leistungen von EU-Unternehmen, § 13b | Google Ads, Meta Ads, viele Software-Abos |
| 66 | Vorsteuer aus Rechnungen | Laptop, Miete, Telefon, Software aus Deutschland |
| 67 | Vorsteuer aus § 13b | Gegenbuchung zu 47 |
| 10 | Berichtigte Anmeldung | „1“, wenn du eine abgegebene UStVA korrigierst |
| 83 | Zahllast oder Überschuss | errechnet ELSTER |
| 500 | Ergänzende Angaben (neu ab 2026) | nur im Sonderfall, siehe unten |
Wer Leistungen an EU-Unternehmen in Kennzahl 21 oder 41 meldet, gibt zusätzlich die Zusammenfassende Meldung beim Bundeszentralamt für Steuern ab.
Neu seit 2026: Kennzahl 500
Mit Schreiben vom 29. Dezember 2025 hat das Bundesfinanzministerium die Vordrucke für 2026 veröffentlicht. Die alte Kennzahl 23 für ergänzende Angaben ist entfallen. An ihre Stelle tritt in Zeile 55 die Kennzahl 500 mit vier Auswahlwerten:
| Wert | Bedeutung | Beispiel |
|---|---|---|
| 1 | Sachverhalt noch nicht geklärt | Korrekturbuchungen nach einem Systemwechsel sind noch nicht geprüft |
| 2 | Abweichende Rechtsauffassung | du beurteilst den Vorsteuerabzug anders als der Umsatzsteuer-Anwendungserlass |
| 3 | Prüfung durch einen Sachbearbeiter erbeten | ungewöhnlich hoher Vorsteuerüberhang nach einer Investition |
| 4 | Mehrere Gründe treffen zu | 1 und 3 zusammen |
Jede Eintragung nimmt die Meldung aus der automatischen Bearbeitung, und du musst den Sachverhalt zusätzlich schriftlich erläutern, etwa per ELSTER-Nachricht. Bei einer normalen Voranmeldung bleibt das Feld leer.
Offizielles UStVA-Formular (aktuelle Ausgabe)
Das amtliche Muster der Umsatzsteuervoranmeldung als PDF, zum Verstehen, Vorbereiten und Abheften.
Fristen bis April 2027
| Zeitraum | Frist | Mit Dauerfristverlängerung |
|---|---|---|
| Oktober 2026 | Di, 10.11.2026 | Do, 10.12.2026 |
| November 2026 | Do, 10.12.2026 | Mo, 11.01.2027 |
| Dezember 2026 und 4. Quartal 2026 | Mo, 11.01.2027 | Mi, 10.02.2027 |
| Januar 2027 | Mi, 10.02.2027 | Mi, 10.03.2027 |
| 1. Quartal 2027 | Mo, 12.04.2027 | Mo, 10.05.2027 |
Der Antrag auf Dauerfristverlängerung (Vordruck USt 1 H) muss bis zur ersten Frist gestellt sein, für die er gelten soll (§ 48 Abs. 1 UStDV): für monatliche Melder 2027 also bis zum 10. Februar 2027, zusammen mit der Sondervorauszahlung. Vierteljährliche Melder stellen ihn bis zum 12. April 2027 und zahlen keine Sondervorauszahlung. Einmal genehmigt, gilt die Verlängerung, bis du sie widerrufst; monatliche Melder melden die Sondervorauszahlung aber jedes Jahr neu an. Die Sondervorauszahlung wird mit der Voranmeldung für Dezember verrechnet. Alle Termine des Jahres stehen in den Umsatzsteuer-Fristen 2026.
Die meisten melden knapp vor dem Stichtag. In unserer Auswertung Feierabend-Buchhaltung (über 400 Voranmeldungen von mehr als 100 Unternehmen, die mit Norman übermitteln, seit Mitte 2024, Stand Juni 2026) ist der 10. der mit Abstand geschäftigste Tag mit rund 13 % aller Übermittlungen, und rund jede fünfte Voranmeldung kommt in den letzten 48 Stunden. Wer regelmäßig so spät dran ist, gewinnt mit der Dauerfristverlängerung einen ganzen Monat.
Was Fehler kosten
| Fehler | Folge | Rechtsgrundlage |
|---|---|---|
| Zahlung zu spät | 1 % Säumniszuschlag je angefangenem Monat auf den auf 50 € abgerundeten Betrag; Schonfrist 3 Tage bei Überweisung | § 240 AO |
| Meldung zu spät | Verspätungszuschlag nach Ermessen, höchstens 25.000 €; die 0,25-%-Regel gilt für Voranmeldungen nicht | § 152 Abs. 1, 8 und 10 AO |
| Meldung fehlt ganz | Schätzung durch das Finanzamt, Zwangsgeld möglich | § 162, § 328 AO |
| Vorsteuer aus fehlerhafter Rechnung | Abzug wird gestrichen, du zahlst die Vorsteuer nach | § 15 Abs. 1 Nr. 1 UStG |
| Reverse Charge vergessen | Zahllast bleibt gleich, aber die Meldung ist unvollständig und fällt beim Datenabgleich auf | § 13b UStG |
| 7-%-Umsatz in Kennzahl 81 | Du zahlst 12 Prozentpunkte zu viel Umsatzsteuer | § 12 UStG |
Eine falsche Voranmeldung berichtigst du, indem du sie für denselben Zeitraum vollständig neu übermittelst, mit einer „1“ in Kennzahl 10. Den Ablauf zeigt der Leitfaden zum Korrigieren der Umsatzsteuervoranmeldung.
Die Steuerregel, die wir am häufigsten wiederholen müssen: Auch wenn du keine Einnahmen und keine Geschäftstätigkeit hattest, musst du trotzdem abgeben, egal ob es die monatliche Umsatzsteuervoranmeldung oder die jährliche EÜR ist. Wir sagen es immer wieder, Selbstständige tun es trotzdem nicht, bekommen Post vom Finanzamt und fragen uns dann immer noch, ob sie wirklich abgeben müssen.
 Peter BoykoGründer von Norman
So erledigst du das mit Norman
ELSTER von Hand kostet jeden Zeitraum Zeit. Mit Norman, deinem KI-Buchhalter, ist die UStVA in Minuten fertig: Norman liest deine Belege aus, ordnet sie den Banktransaktionen zu, damit dir keine Vorsteuer durchrutscht, und erinnert dich eine Woche vor der Frist und am Fristtag per E-Mail, mit deiner Zahllast und allem, was noch fehlt.
- Steuer-Einstellungen setzen. Unter „Konto“ und „Steuern“ wählst du den Umsatzsteuer-Voranmeldungszeitraum (monatlich oder vierteljährlich), Soll- oder Ist-Versteuerung und hinterlegst Steuernummer und Bundesland.
- Bank verbinden und Belege hochladen. Norman ordnet Umsätze und Vorsteuer aus Bankbewegungen und Belegen den Kennzahlen zu, auch Reverse Charge in 46, 47 und 67 und EU-Umsätze in 21 und 41.
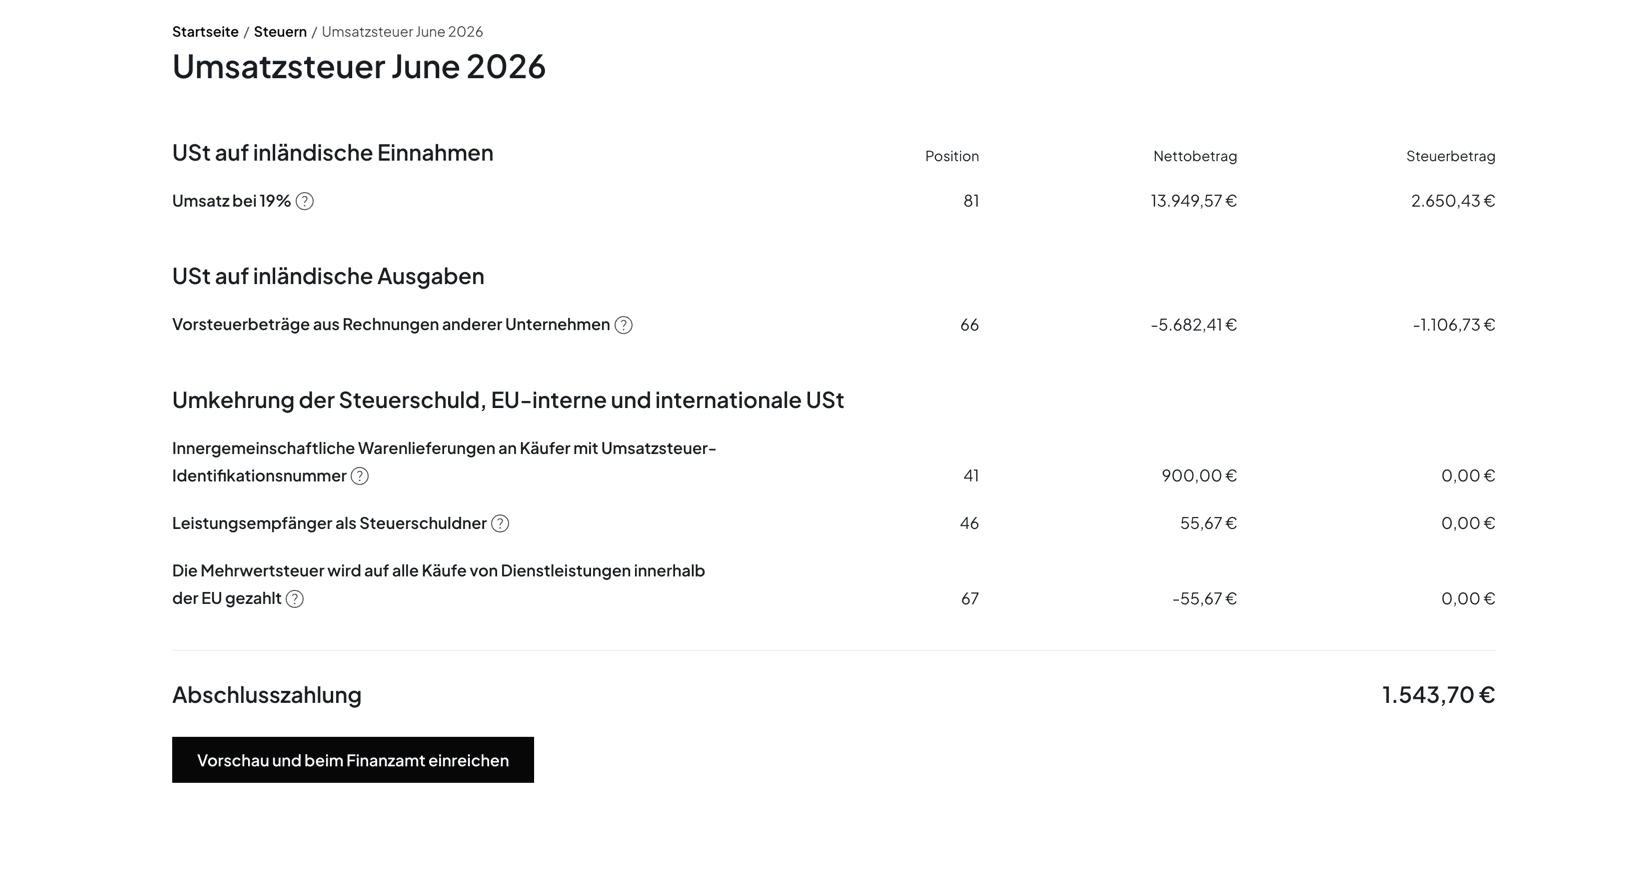
- Bericht prüfen. Unter „Steuern“ liegt bei „Reguläre Berichte“ eine Karte pro Zeitraum. Mit „Überprüfen und einreichen“ siehst du jede Zeile mit ihrer Kennzahl in der Spalte „Position“ und die Abschlusszahlung. Offene Transaktionen zeigt Norman dir vorher an.
- Vorschau ansehen. „Vorschau und beim Finanzamt einreichen“ schickt die Meldung als Testfall an ELSTER und zeigt das Übertragungsprotokoll, wie das Finanzamt es sehen würde.
- Freigeben. Mit „Beim Finanzamt einreichen“ übermittelt Norman die UStVA über die zertifizierte ELSTER-Schnittstelle; ein eigenes ELSTER-Konto brauchst du dafür nicht. Bezahlt wird per Lastschrift, mit „Jetzt bezahlen“ aus einem verbundenen Konto oder per Überweisung. Mit dem Steuer-Autopilot bereitet Norman jede Voranmeldung zum Ende des Zeitraums selbst vor und schickt dir die Vorschau; übermittelt wird erst nach deiner Freigabe.
Du behältst die Kontrolle: Ohne deine Freigabe geht nichts ans Finanzamt. Starte kostenlos: Buchhaltung und UStVA-Vorschau kosten nichts. Die Abgabe ist für Selbstständige im Pro-Tarif enthalten, ab 21 € im Monat bei jährlicher Zahlung, für UG und GmbH im Max-Tarif für 39 €. Wie das im Einzelnen funktioniert, zeigt die Seite UStVA-Software Norman.
Änderungsprotokoll
- Oktober 2026: Neu: Rechenbeispiel mit Reverse Charge und Säumniszuschlag, Fristen bis April 2027 mit Wochenendverschiebung, Musterschreiben für den Voranmeldungszeitraum, Gründerregel ab 2027, Folgen von Fehlern mit Paragrafen. Norman-Abschnitt an den echten Ablauf in der App angepasst.
Häufige Fragen
- Kann ich beantragen, die UStVA vierteljährlich statt monatlich abzugeben?
- Einen freien Wechsel gibt es nicht. Das Gesetz legt den Zeitraum fest: Lag deine Umsatzsteuer im Vorjahr bei höchstens 9.000 €, ist das Quartal der Regelzeitraum (§ 18 Abs. 2 UStG). Verlangt das Finanzamt trotzdem monatliche Meldungen, schreibst du ihm kurz mit der Vorjahreszahl; ein Muster steht oben im Artikel.
- Muss ich eine UStVA abgeben, wenn ich keinen Umsatz hatte?
- Ja. Solange das Finanzamt dich nicht befreit hat, übermittelst du für jeden Zeitraum eine Voranmeldung, notfalls mit 0 € in allen Feldern. Fehlt sie, schätzt das Finanzamt und kann einen Verspätungszuschlag festsetzen.
- Gilt die Umsatzsteuervoranmeldung auch für Freiberufler?
- Ja, für Freiberufler gelten dieselben Grenzen und Fristen. Freiberufler dürfen aber die Ist-Versteuerung beantragen (§ 20 Satz 1 Nr. 3 UStG): Dann meldest du die Umsatzsteuer erst für den Zeitraum, in dem der Kunde bezahlt. Gewerbetreibende können das bis 800.000 € Vorjahresumsatz.
- Wie berechne ich die Umsatzsteuervoranmeldung?
- Umsatzsteuer auf deine Nettoumsätze des Zeitraums (19 % und 7 %) plus Steuer aus Reverse Charge, minus abziehbare Vorsteuer aus Eingangsrechnungen. Das Ergebnis ist die Zahllast in Kennzahl 83; ist es negativ, bekommst du die Differenz erstattet.
- Wann trage ich etwas in die Kennzahl 500 ein?
- Nur wenn ein Sachverhalt noch ungeklärt ist (1), du bewusst von der Verwaltungsauffassung abweichst (2), du eine Prüfung durch einen Sachbearbeiter willst (3) oder mehreres zutrifft (4). Jede Eintragung nimmt die Meldung aus der automatischen Bearbeitung und braucht eine schriftliche Erläuterung.
- Kann ich die UStVA ohne Steuerberater abgeben?
- Ja. Ein Steuerberater ist nicht vorgeschrieben. Du füllst das Formular selbst im ELSTER-Portal aus, oder dein KI-Buchhalter Norman berechnet die Kennzahlen automatisch aus Bank und Belegen, und du sendest die UStVA mit einem Klick über ELSTER, ohne eigenes ELSTER-Konto.
UStVA in Minuten: Dein KI-Buchhalter füllt die Kennzahlen
Bank verbinden, Belege hochladen: Norman ordnet Umsätze und Vorsteuer automatisch den Kennzahlen zu, prüft die Meldung vorab mit ELSTER und erinnert dich vor jeder Frist. Du prüfst und sendest mit einem Klick, ohne eigenes ELSTER-Konto. Kostenlos starten.