Umsatzsteuer-Fristen 2026 und 2027 für Selbstständige, UG und GmbH
Alle UStVA-Termine 2026 und 2027 als Tabelle: monatliche oder vierteljährliche Abgabe nach den Grenzen 9.000 € und 2.000 €, Dauerfristverlängerung mit Antrag und Sondervorauszahlung, Schonfrist, Zuschläge bei Verspätung und die Abgabe mit Norman ohne ELSTER-Zertifikat.
- Kategorie
- Steuern
- Aktualisiert
- Autor:in
- Diana Chebotareva
Die Umsatzsteuervoranmeldung (UStVA) ist immer am 10. des Folgemonats fällig, bei vierteljährlicher Abgabe am 10. nach Quartalsende. Fällt der 10. auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag. Die nächsten Termine für Monatsmelder sind der 10. November 2026, der 10. Dezember 2026 und der 11. Januar 2027; Quartalsmelder geben das 4. Quartal bis zum 11. Januar 2027 ab. Ob du monatlich oder vierteljährlich abgibst, hängt von deiner Umsatzsteuerzahllast des Vorjahres ab. Die Abgabe selbst kannst du in Norman machen, ohne ELSTER selbst zu bedienen.
Das Wichtigste in Kürze
- Die UStVA ist immer bis zum 10. Tag des Folgemonats fällig, für Monats- und Quartalsmelder gleichermaßen. Die nächsten Termine: 10.11.2026, 10.12.2026 und 11.01.2027.
- Fällt der 10. auf Samstag, Sonntag oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag (§ 108 Abs. 3 AO). 2027 betrifft das den 12. April, den 12. Juli und den 11. Oktober.
- Grenzen 2026 und 2027: über 9.000 € Vorjahressteuer → monatlich, 2.000–9.000 € → vierteljährlich, bis 2.000 € → das Finanzamt kann dich von der Voranmeldung befreien.
- Die Dauerfristverlängerung schiebt Abgabe und Zahlung um genau einen Monat nach hinten. Antrag für 2027 über ELSTER: Monatsmelder bis zum 10. Februar 2027, Quartalsmelder bis zum 12. April 2027.
- Nur Monatsmelder leisten dafür eine Sondervorauszahlung von 1/11 der Vorjahres-Vorauszahlungen. Sie wird mit der Dezember-Voranmeldung verrechnet.
- Die 3-Tage-Schonfrist gilt nur für die Zahlung per Überweisung – nicht für die fristgerechte Abgabe.
Alle Termine für deinen Fall, mit Dauerfristverlängerung, Zusammenfassender Meldung und Lohnsteuer, zeigt der Steuerfristen-Rechner und speichert sie in deinem Kalender.
Wann ist die Umsatzsteuervoranmeldung 2026 und 2027 fällig?
Die Frist für die UStVA endet immer am 10. Tag nach dem Voranmeldungszeitraum – also am 10. des Folgemonats (bei monatlicher Abgabe) bzw. am 10. nach Quartalsende (bei vierteljährlicher Abgabe). Maßgeblich ist der Eingang beim Finanzamt über ELSTER, nicht der Poststempel: Eine Abgabe in Papierform ist nicht zulässig. Und der Fristtag wirkt: In unserer Auswertung Feierabend-Buchhaltung gehen rund 13 % aller Voranmeldungen am 10. raus, an keinem anderen Tag des Monats sind es so viele. Grundlage sind über 400 Voranmeldungen von mehr als 100 Unternehmen, die digital mit Norman buchen (Mitte 2024 bis Juni 2026).
Fällt der 10. auf einen Samstag, Sonntag oder gesetzlichen Feiertag, verschiebt sich die Frist auf den nächsten Werktag (§ 108 Abs. 3 AO). 2026 und 2027 betrifft das mehrere Termine – die Tabellen unten weisen die verschobenen Daten bereits korrekt aus. Achte zusätzlich auf regionale Feiertage am Sitz deines Finanzamts: Sie können einzelne Termine weiter nach hinten schieben.
Umsatzsteuervoranmeldung: alle Fristen 2026 im Überblick
Monatliche Abgabe
| Voranmeldungszeitraum | Reguläre Frist | Mit Dauerfristverlängerung |
|---|---|---|
| Januar 2026 | 10.02.2026 | 10.03.2026 |
| Februar 2026 | 10.03.2026 | 10.04.2026 |
| März 2026 | 10.04.2026 | 11.05.2026* |
| April 2026 | 11.05.2026* | 10.06.2026 |
| Mai 2026 | 10.06.2026 | 10.07.2026 |
| Juni 2026 | 10.07.2026 | 10.08.2026 |
| Juli 2026 | 10.08.2026 | 10.09.2026 |
| August 2026 | 10.09.2026 | 12.10.2026* |
| September 2026 | 12.10.2026* | 10.11.2026 |
| Oktober 2026 | 10.11.2026 | 10.12.2026 |
| November 2026 | 10.12.2026 | 11.01.2027* |
| Dezember 2026 | 11.01.2027* | 10.02.2027 |
Vierteljährliche Abgabe
| Voranmeldungszeitraum | Reguläre Frist | Mit Dauerfristverlängerung |
|---|---|---|
| Q1 2026 (Jan–Mär) | 10.04.2026 | 11.05.2026* |
| Q2 2026 (Apr–Jun) | 10.07.2026 | 10.08.2026 |
| Q3 2026 (Jul–Sep) | 12.10.2026* | 10.11.2026 |
| Q4 2026 (Okt–Dez) | 11.01.2027* | 10.02.2027 |
* Termin verschoben, weil der 10. auf ein Wochenende fällt (§ 108 Abs. 3 AO).
Eine Woche vor der regulären Frist und am Fristtag erinnert dich Norman per E-Mail, mit deiner Zahllast und dem, was noch offen ist. Die UStVA rechnet Norman aus deinen Bankumsätzen, du prüfst die Vorschau und gibst sie frei: UStVA mit Norman.
Umsatzsteuervoranmeldung: alle Fristen 2027
Drei Fristtage fallen 2027 auf ein Wochenende und rücken auf den Montag: der 10. April, der 10. Juli und der 10. Oktober. Kein bundesweiter oder regionaler Feiertag fällt 2027 auf einen 10.
Monatliche Abgabe
| Voranmeldungszeitraum | Reguläre Frist | Mit Dauerfristverlängerung |
|---|---|---|
| Januar 2027 | 10.02.2027 | 10.03.2027 |
| Februar 2027 | 10.03.2027 | 12.04.2027* |
| März 2027 | 12.04.2027* | 10.05.2027 |
| April 2027 | 10.05.2027 | 10.06.2027 |
| Mai 2027 | 10.06.2027 | 12.07.2027* |
| Juni 2027 | 12.07.2027* | 10.08.2027 |
| Juli 2027 | 10.08.2027 | 10.09.2027 |
| August 2027 | 10.09.2027 | 11.10.2027* |
| September 2027 | 11.10.2027* | 10.11.2027 |
| Oktober 2027 | 10.11.2027 | 10.12.2027 |
| November 2027 | 10.12.2027 | 10.01.2028 |
| Dezember 2027 | 10.01.2028 | 10.02.2028 |
Vierteljährliche Abgabe
| Voranmeldungszeitraum | Reguläre Frist | Mit Dauerfristverlängerung |
|---|---|---|
| Q1 2027 (Jan–Mär) | 12.04.2027* | 10.05.2027 |
| Q2 2027 (Apr–Jun) | 12.07.2027* | 10.08.2027 |
| Q3 2027 (Jul–Sep) | 11.10.2027* | 10.11.2027 |
| Q4 2027 (Okt–Dez) | 10.01.2028 | 10.02.2028 |
* Termin verschoben, weil der 10. auf ein Wochenende fällt (§ 108 Abs. 3 AO).
Grenzen 2026 und 2027: monatlich, vierteljährlich oder jährlich?
Wie oft du die UStVA abgeben musst, richtet sich nach deiner Umsatzsteuerzahllast des Vorjahres – also der Umsatzsteuer abzüglich Vorsteuer, die du im Vorjahr ans Finanzamt gezahlt hast:
| Umsatzsteuerzahllast im Vorjahr | Abgaberhythmus 2026 und 2027 |
|---|---|
| mehr als 9.000 € | monatlich |
| 2.000 € bis 9.000 € | vierteljährlich |
| bis 2.000 € | das Finanzamt kann dich befreien: dann nur Umsatzsteuerjahreserklärung, keine Voranmeldung |
Diese Grenzen gelten seit dem 01.01.2025: Die Schwelle für die monatliche Abgabe wurde von 7.500 € auf 9.000 € angehoben (Bürokratieentlastungsgesetz IV), die Befreiungsgrenze von 1.000 € auf 2.000 € (Wachstumschancengesetz). Viele ältere Ratgeber nennen noch die alten Werte – prüfe also genau, welcher Rhythmus für dich gilt. Das Finanzamt stuft dich in der Regel einmal jährlich neu ein; für 2027 zählt deine Zahllast 2026. Die Befreiung bis 2.000 € ist eine Kann-Regel (§ 18 Abs. 2 Satz 3 UStG): Bis das Finanzamt dich befreit, gibst du vierteljährlich ab.
Kleinunternehmer nach § 19 UStG sind von der UStVA befreit, solange sie die Kleinunternehmerregelung nutzen – für sie sind die Fristen oben nicht relevant.
Und Neugründer? Hier hält sich ein hartnäckiger Irrtum: Die frühere Pflicht, in den ersten zwei Jahren zwingend monatlich abzugeben, ist für die Jahre 2021 bis 2026 ausgesetzt. Für 2026 wirst du wie alle anderen nach deiner voraussichtlichen Umsatzsteuer im Gründungsjahr eingestuft (geschätzt und dem Finanzamt mitgeteilt) – in der Regel also vierteljährlich, sofern du nicht über der 9.000-€-Schwelle liegst. Ab 2027 gilt nach heutigem Stand wieder § 18 Abs. 2 Satz 4 UStG: Wer 2027 gründet, gibt im Gründungsjahr und im Folgejahr monatlich ab, wenn der Gesetzgeber die Aussetzung nicht verlängert.
Das Starter-Buch für deine Selbstständigkeit
Kostenloses E-Book: Anmeldung, Buchhaltung, erste Rechnung und Steuern, plus Steuerkalender, Abzugs-Spickzettel und Rechnungsvorlage.
Dauerfristverlängerung: einen Monat mehr Zeit
Sind die regulären Fristen zu knapp, kannst du eine Dauerfristverlängerung beantragen. Sie verschiebt Abgabe und Zahlung um genau einen Monat nach hinten – aus dem 10. Februar wird so der 10. März. Die Regeln stehen in den §§ 46 bis 48 der Umsatzsteuer-Durchführungsverordnung (UStDV). „Dauer" heißt: Die Verlängerung gilt, bis du sie widerrufst oder das Finanzamt sie aufhebt. Du musst sie also nicht jedes Jahr neu beantragen. Widerrufen kann das Finanzamt sie, wenn der Steueranspruch gefährdet erscheint, etwa nach wiederholt verspäteter Abgabe (§ 46 Satz 2 UStDV). Für die Umsatzsteuer-Jahreserklärung gilt sie nicht.

Beantragen kann sie jedes Unternehmen, das Voranmeldungen abgibt, unabhängig von der Rechtsform: Freiberufler, Einzelunternehmer, Personengesellschaften wie GbR, OHG und KG sowie GmbH und UG. Sie gilt bei monatlicher und bei vierteljährlicher Abgabe. Am meisten bringt sie Monatsmeldern, weil dort der Zeitdruck am größten ist.
Die Sondervorauszahlung: 1/11 berechnen
Nur Monatsmelder leisten für die Verlängerung eine Sondervorauszahlung (§ 47 UStDV): ein Elftel (1/11) der Summe der Umsatzsteuer-Vorauszahlungen des Vorjahres. Sie ist jedes Jahr bis zum 10. Februar fällig und wird mit der Dezember-Voranmeldung verrechnet, die mit Verlängerung am 10. Februar des Folgejahres fällig ist. Reicht die Zahllast im Dezember nicht aus, erstattet das Finanzamt den Rest. Die Sondervorauszahlung ist also kein zusätzlicher Kostenblock, sondern ein zinsloser Vorschuss ans Finanzamt.
Beispiel: Lagen deine Umsatzsteuer-Vorauszahlungen 2026 in Summe bei 13.200 €, beträgt die Sondervorauszahlung für 2027 13.200 € ÷ 11 = 1.200 €. Diesen Betrag zahlst du bis zum 10.02.2027 und bekommst ihn über die Dezember-UStVA 2027 wieder angerechnet.
Quartalsmelder zahlen keine Sondervorauszahlung. Sie stellen den Antrag einmal, danach gilt die Verlängerung dauerhaft.
So beantragst du die Dauerfristverlängerung über ELSTER
Der Antrag läuft ausschließlich elektronisch über ELSTER oder eine angebundene Buchhaltungssoftware. Das amtliche Formular heißt USt 1 H („Antrag auf Dauerfristverlängerung / Anmeldung der Sondervorauszahlung").
- Melde dich in Mein ELSTER an.
- Wähle „Formulare & Leistungen".
- Öffne unter Umsatzsteuer das Formular USt 1 H.
- Prüfe deine Steuernummer und gib an, ob du monatlich oder vierteljährlich meldest.
- Als Monatsmelder trägst du die Summe der Vorjahres-Vorauszahlungen ein. ELSTER berechnet das Elftel automatisch.
- Sende den Antrag ab und überweise die Sondervorauszahlung bis zur Frist.
Eine Begründung brauchst du nicht. Das Finanzamt bewilligt die Verlängerung in der Regel stillschweigend. Nachricht bekommst du nur, wenn es den Antrag ablehnt.
Bis wann du den Antrag stellst
Der Antrag muss bis zu dem Tag beim Finanzamt sein, an dem die erste Voranmeldung fällig wäre, die sich verschieben soll:
| Abgabe | Antrag bis (2026) | Antrag bis (2027) | Gilt ab |
|---|---|---|---|
| monatlich | 10.02.2026 | 10.02.2027 | UStVA Januar |
| vierteljährlich | 10.04.2026 | 12.04.2027* | UStVA 1. Quartal |
* Der 10. April 2027 ist ein Samstag, die Frist verschiebt sich auf den Montag.
Stellst du den Antrag später, gilt die Verlängerung erst ab dem nächsten Voranmeldungszeitraum. Hast du als Monatsmelder den 10. Februar verpasst, kannst du sie zum Beispiel ab der UStVA für Februar nutzen, wenn der Antrag bis zum 10. März eingeht.
Wann sich die Dauerfristverlängerung lohnt, und wann nicht
Sie lohnt sich, wenn deine Buchhaltung regelmäßig unter Zeitdruck steht, Urlaub oder Krankheit die pünktliche Abgabe gefährden oder du die Zahllast einen Monat länger im Unternehmen halten willst. Knapp wird es oft: In unserer Auswertung kommt rund jede fünfte Voranmeldung erst in den letzten 48 Stunden vor ihrem Stichtag. Wer oft knapp an der Frist ist, senkt mit der Verlängerung auch das Risiko von Verspätungs- und Säumniszuschlägen.
Weniger attraktiv ist sie, wenn du dauerhaft im Vorsteuerüberhang bist, also regelmäßig Erstattungen bekommst: Dann bindet die Sondervorauszahlung Geld, das du erst mit der Dezember-Voranmeldung zurückbekommst. Auch wer ohnehin früh und automatisiert abschließt, braucht den Puffer selten.
Zahlung und Schonfrist: bis wann muss die Umsatzsteuer beim Finanzamt sein?
Die Zahlung ist am selben Tag fällig wie die Abgabe. Am bequemsten ist ein SEPA-Lastschriftmandat: Dann zieht das Finanzamt die Zahllast automatisch und fristgerecht ein, und du kannst keinen Zahlungstermin verpassen.
Zusätzlich gibt es die Zahlungsschonfrist von drei Tagen (§ 240 Abs. 3 AO): Geht die Zahlung bis zum 13. beim Finanzamt ein, fällt kein Säumniszuschlag an. Zwei Dinge solltest du dabei wissen:
- Die Schonfrist gilt nur für die Zahlung, nicht für die Abgabe. Die Voranmeldung selbst muss am 10. übermittelt sein.
- Sie gilt nicht bei Barzahlung oder Scheck – nur bei Überweisung bzw. Lastschrift.
Ich hatte für jedes meiner Unternehmen immer ein separates Umsatzsteuer-Konto. Keine komplizierten Rechnungen – ich überweise einfach von jeder eingehenden Zahlung 19 % auf ein verzinstes Tagesgeldkonto. Das ist zugleich Umsatzsteuer-Rücklage und Notgroschen.
 Peter BoykoGründer von Norman
Was passiert, wenn du die Frist verpasst?
Reichst du die UStVA zu spät ein oder zahlst zu spät, drohen zwei verschiedene Zuschläge:
- Verspätungszuschlag (für die verspätete Abgabe): Bei der UStVA liegt er im Ermessen des Finanzamts. Es berücksichtigt Dauer und Häufigkeit der Verspätung und die Höhe der Steuer, höchstens sind es 25.000 € (§ 152 Abs. 8 und 10 AO). Die feste Berechnung von 0,25 % pro Monat (mindestens 25 €), die viele Ratgeber nennen, gilt für die Jahreserklärung – nicht automatisch für Voranmeldungen.
- Säumniszuschlag (für die verspätete Zahlung): 1 % je angefangenem Monat auf den rückständigen, auf 50 € abgerundeten Steuerbetrag (§ 240 AO) – nach Ablauf der Schonfrist.
Gibst du gar keine Voranmeldung ab, kann das Finanzamt deine Umsätze schätzen (meist zu deinen Ungunsten), mahnen und am Ende ein Zwangsgeld festsetzen.
⚡️ Frist trotzdem verpasst? Reiche die UStVA so schnell wie möglich nach und zahle umgehend. Beim erstmaligen und kurzen Versäumnis zeigt sich das Finanzamt häufig kulant – warten und aussitzen macht es dagegen teurer.
So gibst du die UStVA mit Norman fristgerecht ab
Die UStVA-Software Norman rechnet deine Voranmeldung aus der laufenden Buchhaltung. So läuft eine Abgabe:
- Bank verbinden. Norman holt deine Umsätze und ordnet Belege zu. Der KI-Buchhalter ordnet Umsatzsteuer und Vorsteuer den Kennzahlen der UStVA zu. Ein Bankkonto verbindest du kostenlos.
- Erinnerung bekommen. Eine Woche vor der Frist und am Fristtag um 10 Uhr schickt dir Norman eine E-Mail mit deiner Zahllast und dem, was noch offen ist: Buchungen ohne Kategorie, Ausgaben ohne Beleg, eine veraltete Bankverbindung.
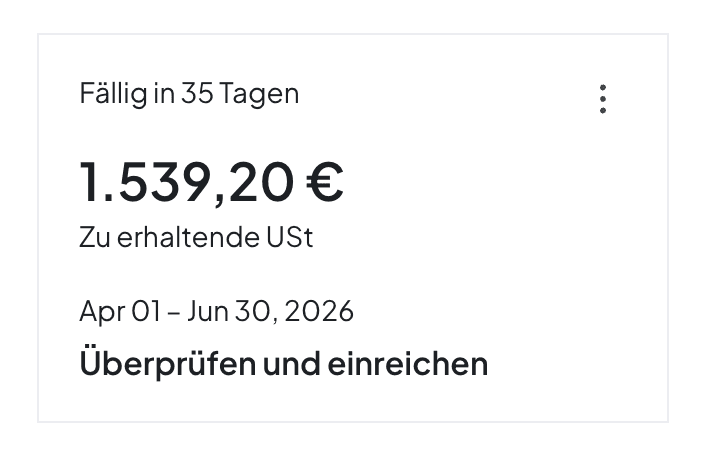
- Zahlen prüfen. Unter Steuern klickst du auf der Karte des Zeitraums auf Überprüfen und einreichen. Jede Zeile nennt die Kennzahl im amtlichen Formular, das Fragezeichen öffnet die Transaktionen dahinter. Bei UG und GmbH steht eine Rechnung im Monat der Leistung in der Meldung, auch unbezahlt; bei Selbstständigen zählt der Zahlungseingang.
- Vorschau ansehen und einreichen. Vorschau und beim Finanzamt einreichen zeigt das Übertragungsprotokoll als Testfall, genau so, wie das Finanzamt es bekommt. Mit Beim Finanzamt einreichen übermittelt Norman die UStVA über die zertifizierte ELSTER-Schnittstelle. Ein eigenes ELSTER-Konto brauchst du nicht.
- Bezahlen. Mit Jetzt bezahlen überweist du die Zahllast direkt von deinem verbundenen Konto an dein Finanzamt. Hat dein Finanzamt ein Lastschriftmandat, setzt du stattdessen in den Steuer-Einstellungen den Haken für die SEPA-Lastschrift.
Was es kostet: Bank verbinden und die Vorschau sind kostenlos. Die Abgabe ist im Pro-Tarif für Selbstständige mit Umsatzsteuer enthalten (21 € im Monat) und im Max-Tarif für UG und GmbH (39 € im Monat, mit Zusammenfassender Meldung, Körperschaft- und Gewerbesteuer und Jahresabschluss), jeweils bei jährlicher Zahlung. Mehr dazu: UStVA ohne ELSTER-Zertifikat abgeben.
Änderungsprotokoll
- Oktober 2026: Termine 2027 ergänzt, Grenzen 2026 und 2027 präzisiert (die Befreiung bis 2.000 € entscheidet das Finanzamt), Dauerfristverlängerung 2027 mit Beispiel, Zahlen zur Abgabe kurz vor der Frist aus unserer Auswertung, Abgabe mit Norman in fünf Schritten und FAQ.
Häufige Fragen
- Bis wann muss die Umsatzsteuervoranmeldung abgegeben werden?
- Bis zum 10. des Folgemonats, bei vierteljährlicher Abgabe bis zum 10. nach Quartalsende. Fällt der 10. auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag. Die nächsten Termine sind der 10.11.2026, der 10.12.2026 und der 11.01.2027.
- Welche Grenzen gelten 2026 und 2027 für die Umsatzsteuervoranmeldung?
- Liegt die Umsatzsteuer des Vorjahres über 9.000 €, gibst du monatlich ab, bis 9.000 € vierteljährlich. Bis 2.000 € kann dich das Finanzamt von der Voranmeldung befreien, dann reicht die Jahreserklärung. Für 2027 zählt die Steuer des Jahres 2026 (§ 18 Abs. 2 UStG).
- Bis wann muss ich die Dauerfristverlängerung für 2027 beantragen?
- Monatsmelder stellen den Antrag USt 1 H bis zum 10.02.2027 und zahlen bis dahin die Sondervorauszahlung von 1/11. Quartalsmelder beantragen sie bis zum 12.04.2027, weil der 10. April ein Samstag ist. Eine bewilligte Verlängerung gilt weiter, du musst sie nicht neu beantragen.
- Gilt die Schonfrist auch für die Abgabe der UStVA?
- Nein. Die dreitägige Schonfrist nach § 240 Abs. 3 AO gilt nur für die Zahlung per Überweisung. Die Voranmeldung selbst muss am Fristtag übermittelt sein, sonst kann das Finanzamt einen Verspätungszuschlag festsetzen.
- Muss ich eine Nullmeldung abgeben, wenn ich keine Umsätze hatte?
- Ja. Auch ohne Umsätze ist die UStVA fällig, dann als Nullmeldung. Wer sie auslässt, riskiert eine Schätzung durch das Finanzamt und Zuschläge.
- Müssen Neugründer monatlich abgeben?
- Für 2021 bis 2026 nicht: Wer 2026 gründet, wird nach der voraussichtlichen Umsatzsteuer des Gründungsjahres eingestuft, meist vierteljährlich. Ab 2027 gilt nach heutigem Stand wieder die monatliche Abgabe im Gründungsjahr und im Folgejahr (§ 18 Abs. 2 Satz 4 UStG), wenn der Gesetzgeber die Aussetzung nicht verlängert.
Diese Frist ohne ELSTER-Zertifikat erledigen
Norman rechnet deine UStVA aus Bankumsätzen und Belegen, erinnert dich eine Woche vor der Frist und am Fristtag und zeigt dir die Vorschau mit allen Kennzahlen. Nach deiner Freigabe übermittelt Norman sie über die zertifizierte ELSTER-Schnittstelle, ein eigenes ELSTER-Konto brauchst du nicht. Bank verbinden und Vorschau sind kostenlos. Die Abgabe ist im Pro-Tarif für Selbstständige (21 € im Monat) und im Max-Tarif für UG und GmbH (39 € im Monat) enthalten, jeweils bei jährlicher Zahlung.